Till huvudinnehållet
Utblick

Alleima växer i Asien, med Sandviken som nav

När efterfrågan växer i Asien bygger Alleima ut tillverkningen nära kunderna. Men bakom rören som färdigställs i Kina och Indien finns material och kunnande från Sandviken. Carl von Schantz, chef för Alleimas rördivision, beskriver hur företaget kombinerar svensk materialkompetens med regional produktion, och varför tullarna inte är den avgörande drivkraften.
Mats Janson
Mats Janson 28 oktober, 2026 • 5 minuters läsning
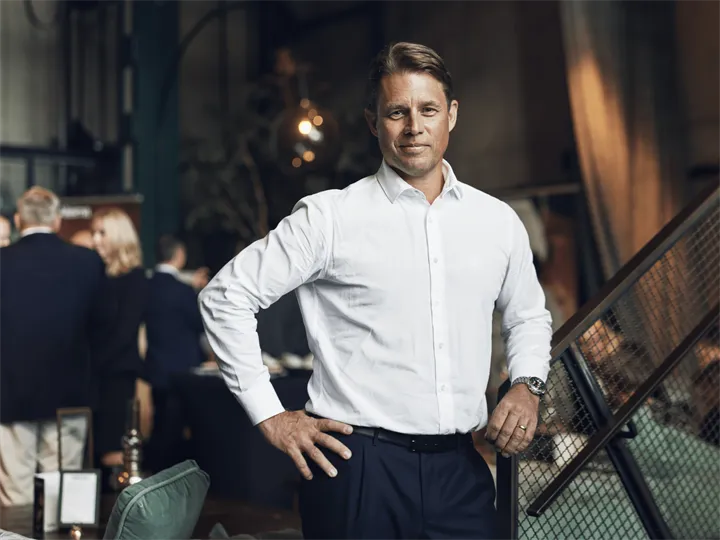
Carl von Schantz_President Tube Division Alleima_Foto Alleima.jpg
Carl von Schantz, chef för Alleimas rördivision, beskriver hur utbyggnaderna i Kina och Indien kombinerar material och kunnande från Sandviken med tillverkning närmare kunderna. Alleima

Var ska produktionen finnas när kunderna investerar på andra sidan jorden? För Alleima handlar svaret om hur olika delar av tillverkningen kan fördelas mellan anläggningar som tillsammans försörjer en internationell marknad.

I kinesiska Zhenjiang har företaget invigt ett nytt kallbearbetningsverk. I indiska Mehsana pågår nästa expansion, med den första nya kapaciteten planerad från slutet av 2027. Anläggningarna ska framförallt möta efterfrågan på de lokala och regionala marknaderna i Asien.

Carl von Schantz, President Tube Division på Alleima, beskriver för TripleM kundernas behov som utgångspunkten.

– Vår strategi är att finnas nära kunderna på våra viktigaste tillväxtmarknader. Genom lokal produktion kan vi erbjuda kortare ledtider, ökad flexibilitet och ett ännu närmare samarbete med kunderna.

Satsningarna visar hur tillväxt på en utländsk marknad kan kräva fler insatser än att öka exporten från Sverige. För Alleima ingår också att bygga ut förmågan att bearbeta, anpassa och färdigställa produkterna närmare kunden.

Material från Sverige, färdigställande i Asien

Kopplingen mellan anläggningarna är central för att förstå strategin. Sandviken är enligt Carl von Schantz fortsatt navet för materialutveckling, metallurgisk kompetens och produktion. I Zhenjiang och Mehsana tillkommer kapacitet längre fram i tillverkningskedjan.

– En typisk produkt bygger därför på material och kunnande från Sandviken, medan delar av den fortsatta tillverkningen, anpassningen och färdigställningen sker regionalt innan leverans till kund. Exakta produktionsflöden varierar beroende på produkt och kundkrav.

Det innebär att lokal produktion i Asien fortfarande kan vara beroende av ett internationellt produktionsnätverk. Närheten till kunden och kopplingen till den svenska verksamheten fyller olika funktioner.

Hur mycket utbyggnaderna kan öka materialleveranserna från Sandviken vill Alleima däremot inte ange. På frågan om effekten för den svenska verksamheten hänvisar företaget till att anläggningarna kompletterar varandra, men avstår från att kommentera framtida interna materialflöden eller volymer.

Nästa steg i Indien

Investeringen i Mehsana uppgår till cirka 220 miljoner kronor, enligt Alleimas besked i augusti. Den omfattar bland annat avancerade rör för konstgödselindustrin, större rördimensioner för kemi- och petrokemiindustrin samt precisionsrör för exempelvis bränslesystem för komprimerad naturgas. Företaget har också angett att satsningen ska stödja utvalda exportmarknader.

I svaren till TripleM preciserar Carl von Schantz tidsplanen: den första nya kapaciteten väntas bli tillgänglig från slutet av 2027 och hela investeringen planeras vara i drift hösten 2028. Han nämner även bimetallrör bland produkterna som omfattas.

Det är alltså en utbyggnad som sker stegvis och ska möta efterfrågan flera år framåt.

I Zhenjiang har expansionen kommit längre. Den nya anläggningen invigdes i november 2025. Investeringen på 255 miljoner kronor innebär, enligt Alleimas besked vid invigningen, en fördubbling av företagets produktionskapacitet i Kina och en bredare produktportfölj.

Båda satsningarna riktar sig bland annat mot kemi- och petrokemiindustrin. För TripleM:s fråga om var stålets tillväxt finns är det en viktig precisering: Alleimas investeringar följer efterfrågan på vissa avancerade rörprodukter hos särskilda kundbranscher.

Närhet handlar också om teknik

Kundnyttan beskrivs ofta som kortare ledtider. Men Carl von Schantz visar också på vad som händer innan produkten kan levereras: dialogen om tekniska krav och anpassningen till den aktuella användningen.

– Det kan till exempel handla om snabbare dialog kring tekniska krav, större möjlighet att anpassa lösningar för specifika applikationer och effektivare leveranser till lokala projekt.

Alleima lämnar ingen generell siffra på hur mycket leveranstiderna kan kortas. Effekten varierar med produkt, marknad och kundsituation.

Det gör det svårt att sätta ett samlat mått på fördelen med lokal tillverkning. Men ambitionen är tydlig: en större del av arbetet kring kundens beställning ska kunna ske i regionen, med stöd av koncernens materialkompetens.

Tullarna påverkar, men styr inte satsningarna

I en diskussion om regionalisering ligger det nära till hands att se fabriksinvesteringar som ett svar på handelshinder. Carl von Schantz hävdar emellertid att Alleimas beslut främst bygger på långsiktiga marknadstrender och kundefterfrågan.

– Handelshinder och tullar är en faktor som vi följer noggrant, men de har inte varit den avgörande drivkraften bakom investeringarna.

Strategin kallas ”local for local”: produktion nära de marknader som ska försörjas. Enligt Carl von Schantz minskar det exponeringen mot gränsöverskridande handelsflöden och ger större flexibilitet när handelsvillkoren förändras.

Det är däremot inget besked om att hela produktionskedjan blir oberoende av tullar. Alleimas egen beskrivning visar att material, kompetens och tillverkning fortfarande knyter samman flera länder.

Handelshinder kan dessutom påverka affären även när produktionen finns nära kunden.

– Samtidigt är den största effekten av tullar och handelshinder ofta indirekt genom ökad osäkerhet, som kan påverka kunders investeringsbeslut och marknadsutvecklingen i vissa segment.

Sandviken får en annan investering

Samtidigt som Alleima bygger ut i Asien investerar företaget i svensk kapacitet för en annan internationell kundmarknad: kärnkraften.

I juni invigdes Rörverk 2026 i Sandviken efter en investering på cirka 330 miljoner kronor. Satsningen omfattar upprustning och återöppning av en anläggning för ånggeneratorrör och ska öka Alleimas kapacitet för dessa produkter med cirka 60 procent.

Enligt Carl von Schantz har investeringen skapat nära 100 nya arbetstillfällen. Han beskriver Sandviken som företagets största produktionsnav för rör och ett globalt centrum för material- och tillverkningskompetens.

– Utbyggnaden i Asien förändrar inte Sandvikens strategiska betydelse för Alleima. Tvärtom fortsätter vi att investera i och utveckla verksamheten i Sandviken.

Investeringarna visar hur olika kundmarknader kan motivera olika produktionslösningar inom samma företag. Kemi- och petrokemikunder i Asien får mer regional kapacitet. För ånggeneratorrör till kärnkraftsindustrin byggs kapaciteten ut i Sandviken för en global marknad.

Alleimas exempel ger därmed en mer sammansatt bild av regionaliseringen. Delar av tillverkningen kommer närmare kunden, samtidigt som specialiserade anläggningar fortsätter att försörja kunder över nationsgränserna.

Carl von Schantz menar att företagets nätverk når kunder i fler än 80 länder. Geografin är en del av konkurrenskraften, men materialets egenskaper och leverantörens kunnande väger också tungt.

– För våra högförädlade specialprodukter är kundernas krav på kvalitet, materialprestanda och teknisk kompetens ofta minst lika viktiga som geografisk närhet.


Utblick

Vätgasplasma minskade återoxidationen, men stora hinder återstår

Australiska forskare har testat vätgasplasma som ett sista reduktionssteg för finmalm och förreducerat järn. Pulvret blev mindre benäget att återoxidera, men den aktuella reaktorn förlorade över 90 procent av materialet, nådde under 10 procents metalliseringsgrad och använde mycket energi. Resultaten pekar mot ett möjligt komplement snarare än en genväg till storskalig fossilfri järnproduktion.

Mats Janson
Mats Janson 26 oktober, 2026 • 6 minuters läsning
SwinH2
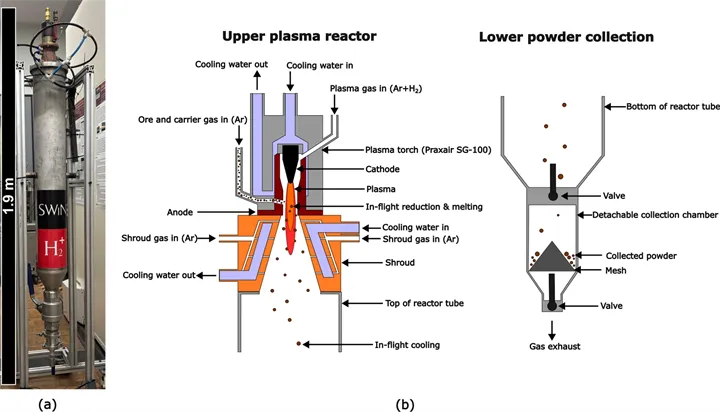
I försöksreaktorn SwinH₂+ förs järnmalmspulver genom en ström av argon och vätgasplasma. Försöken visade både minskad återoxidation och stora problem med materialutbyte, metalliseringsgrad och energianvändning. Cooper med flera, CC BY 4.0

Vätgasbaserad direktreduktion är en av de viktigaste teknikvägarna när stålindustrin ska lämna kolet. I en konventionell direktreduktionsprocess reagerar vätgas med järnoxid i fast form och bildar järn och vattenånga. Processen kräver emellertid att malmen har rätt egenskaper och ofta har förädlats till pellets.

Vätgasplasma erbjuder en annan väg. Vid mycket höga temperaturer bildas reaktiva vätearter som kan påskynda reduktionen. Om finmalet järnmalmspulver förs direkt genom plasman skulle pelletisering eller sintring i teorin kunna undvikas, samtidigt som den snabba reaktionen kan minska behovet av stora reaktorer.

En studie från Australian National University, Swinburne University of Technology och den statliga forskningsorganisationen CSIRO visar emellertid hur svårt det är att omsätta principen i en fungerande process.

Malmpulver genom en plasmareaktor

Forskarna testade en ny laboratoriereaktor med namnet SwinH₂+ som använder en likströmsdriven plasmabrännare och matar kontinuerligt in järnmalmspulver i en ström av argon och vätgas.

När partiklarna passerar genom plasman värms de snabbt, smälter eller förångas delvis och reduceras. Därefter kyls de och stelnar på nytt längre ned i reaktorn. Processen kallas in-flight-reduktion eftersom reaktionen ska äga rum medan partiklarna färdas genom plasmaströmmen.

Reaktorn kördes med en elektrisk effekt på mellan 36 och 41 kilowatt och med upp till 9 procent vätgas i plasmagasen. Pulvret matades in med en nominell hastighet på mellan 10 och 15 gram per minut. Varje försök pågick i högst två minuter.

Två australiska järnmalmer undersöktes. Den ena var en hematit- och goethitmalm från Pilbararegionen med 57,8 procent järn. Den andra var en mer högvärdig magnetitmalm från Tasmanien med 66,8 procent järn. Delar av den förstnämnda malmen reducerades i förväg med vätgas för att forskarna skulle kunna undersöka om plasman lämpade sig som ett avslutande reduktionssteg.

Partiklarna passerade för snabbt

Den största svårigheten var att styra hur länge partiklarna befann sig i den heta och reaktiva delen av plasman. Malmpulvret och den reducerande gasen rörde sig i samma riktning, vilket gjorde det svårt att förlänga partiklarnas uppehållstid utan att samtidigt förändra gasflödet.

När plasmagasen innehöll 9 procent vätgas tillfördes omkring 1,6 gånger så mycket vätgas som teoretiskt behövdes för att reducera den torkade hematitmalmen till järn. Trots det uppgick metalliseringsgraden till endast 8,3 procent.

Reduktionen blev dessutom ojämn. Vissa partiklar innehöll mycket metalliskt järn, medan andra bara hade reducerats i begränsad omfattning. Forskarna bedömer att partiklarna passerade genom olika delar av plasman och därför utsattes för olika temperaturer och reaktionstider.

Magnetitmalmen reducerades mer än hematitmalmen under motsvarande förhållanden. Ökningen av reduktionsgraden var omkring 3,5 gånger större. Forskarna kan dock inte slå fast att skillnaden berodde på själva mineralet, eftersom magnetitpulvret också bestod av mindre partiklar och hade en annan kemisk sammansättning.

Mer än 90 procent kunde inte samlas in

Ett ännu större problem var materialutbytet. Mindre än 10 procent av det inmatade hematitbaserade pulvret kunde samlas in som färdig produkt i reaktorns uppsamlingsdel.

En stor del av materialet fastnade på plasmabrännaren eller reaktorväggarna. Annat material kan ha förångats och sedan lämnat reaktorn som mycket små partiklar som uppsamlingsfiltret inte kunde fånga. Forskarna beskriver därför materialförlusten som större än 90 procent.

Även energianvändningen var hög. Vid 40 kilowatts effekt och en pulvermatning på 10 gram i minuten använde reaktorn omkring 67 kilowattimmar per kilogram malm, motsvarande 67 megawattimmar per ton. Beräkningen omfattar endast den el som tillfördes plasmabrännaren och tar inte hänsyn till möjlig framtida värmeåtervinning.

Det är lägre än i flera tidigare försök med flygande plasmareduktion, men fortfarande högre än de 40–41,7 kilowattimmar per kilogram som har rapporterats för plasmareaktorer med smältbad. Dessa har samtidigt nått en reduktionsgrad över 95 procent.

Forskarna konstaterar därför att reaktorer där partiklar och gas färdas i samma riktning sannolikt får svårt att konkurrera med smältbadsteknik vid storskalig järnproduktion.

Pulvret tålde luft bättre

Försöken gav samtidigt ett resultat som kan vara användbart i mer avgränsade tillämpningar. Det plasmabehandlade pulvret var mindre benäget att återoxidera än järn som enbart hade direktreducerats med vätgas.

När partiklarna smälte och stelnade på nytt slöts porerna. Metalliskt järn kapslades dessutom delvis in av slagg eller järnoxid. Det skyddade materialet mot kontakt med syre och bromsade återoxidationen vid temperaturer under 800 grader.

Återoxidation är ett praktiskt problem vid hantering av direktreducerat järn. Poröst järn kan reagera med luft, utveckla värme och i vissa fall innebära brandrisk vid lagring och transport. Järnsvamp pressas därför ofta till briketter för att bli stabilare.

Forskarna ser en möjlig nisch där finmalm först reduceras långt i en fluidiserad bädd och därefter passerar genom en plasmareaktor för den sista reduktionen och en samtidig passivering. Plasmabehandlingen skulle då inte ersätta direktreduktionen utan komplettera den.

Innan en sådan process kan bedömas krävs emellertid försök med betydligt mer förreducerat material. I den aktuella studien var förreduktionen för begränsad för att visa att plasmasteget faktiskt kan framställa järn med hög metalliseringsgrad.

Ingen konkurrent till dagens nordiska projekt

Resultaten ska inte jämföras direkt med Hybrits eller Stegras planerade processer. De bygger på vätgasbaserad direktreduktion i schaktugn och arbetar med pellets, medan den australiska forskningen gäller finmalm som passerar genom en plasmareaktor under mycket kort tid.

Studien visar inte heller att plasmatekniken kan minska investeringskostnaden eller energianvändningen i en industriell anläggning. Någon fullständig teknoekonomisk jämförelse har inte gjorts.

Reaktorn saknade dessutom möjlighet att direkt mäta plasmans temperatur, partiklarnas banor och deras uppehållstid i reaktionszonen. Resultaten beskriver därför främst den aktuella laboratoriereaktorn och kan inte utan vidare överföras till andra konstruktioner.

Möjliga förbättringar är bland annat en annan pulverinmatning, förändrade gasflöden eller en reaktor där gas och partiklar rör sig i motsatta riktningar. Det skulle kunna öka uppehållstiden och utnyttja vätgasen bättre, men någon sådan plasmareaktor har enligt forskarna ännu inte demonstrerats.

Studiens värde ligger därför mindre i den metall som producerades än i att den identifierar teknikens avgörande hinder. Snabb reaktionskemi räcker inte om partiklarna lämnar reaktionszonen för tidigt, fastnar i utrustningen eller kräver så mycket el att processen saknar industriell konkurrenskraft.

Vätgasplasma kan fortfarande få en roll i framtidens metallurgi. Den aktuella reaktorn visar däremot att rollen i första hand kan finnas i specialiserade processteg, inte som en färdig genväg till storskaligt fossilfritt järn.

Referens

Christopher Cooper, Bima Satritama, M. Akbar Rhamdhani, Duy Quang Pham, Andrew S. M. Ang, Dian Fellicia, Reiza Mukhlis, Christopher C. Berndt, Geoff Brooks, John Pye och Alireza Rahbari: ”Process Evaluation of Ironmaking Using In-Flight Hydrogen Plasma Reduction of Partially Pre-reduced Iron Ore”. Journal of Sustainable Metallurgy, volym 12, sidorna 5448–5462, 2026. Publicerad den 24 augusti 2026. DOI: 10.1007/s40831-026-01624-7


Utblick

Ingen gemensam väg för Kinas stålomställning

Kinas stålindustri kan minska utsläppen med 97 procent till 2060 – men inte genom en och samma teknik. En ny anläggningsbaserad modell visar att skrot, vätgas och koldioxidinfångning får olika roller i olika delar av landet. Samtidigt kan omkring 140 anläggningar behöva stängas och produktionen minska med närmare hälften.

Mats Janson
Mats Janson 26 oktober, 2026 • 5 minuters läsning
AdobeStock_2099049504
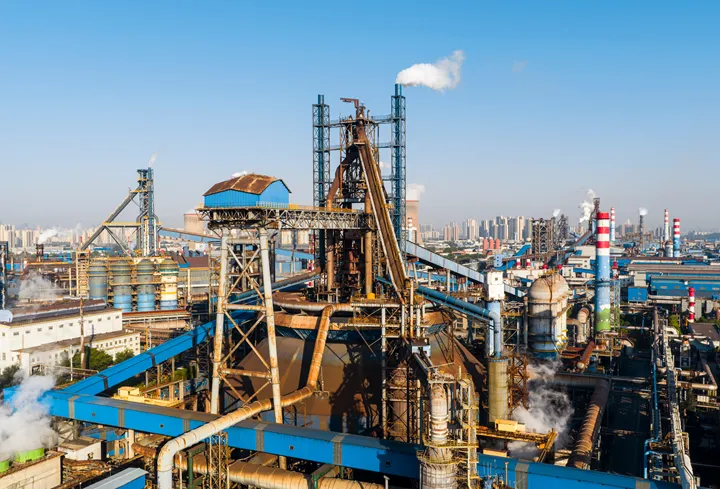
Tillgången till skrot, grön vätgas och lagringsplatser för koldioxid kan avgöra vilka omställningsvägar som blir möjliga för stålverk i olika delar av Kina. Stålverket i Wuhan anses vara ett av de verk som driver på en hållbar omställning. Adobe Stock

Kina svarar för omkring 54 procent av världens stålrelaterade koldioxidutsläpp. Hur landets stålindustri ställs om får därför stor betydelse även utanför Kina, både för de globala utsläppen och för vilka tekniker som får tillräcklig skala för att bli kommersiellt konkurrenskraftiga.

En ny studie i Nature Communications visar samtidigt att det inte finns någon enhetlig kinesisk väg bort från kol. Tillgången till skrot, förnybar el, grön vätgas och lagringsplatser för koldioxid skiljer sig kraftigt mellan regionerna. Det gör att olika delar av landet får olika kombinationer av skrotbaserad produktion, vätgasmetallurgi och masugnar med koldioxidinfångning.

Bygger på data från 755 anläggningar

Forskarna har kombinerat en databas över utsläppen från 755 kinesiska järn- och stålanläggningar med en kostnadsoptimerande teknikmodell och geografiska uppgifter om tillgängliga resurser. Underlaget omfattar 370 råstålsanläggningar, varav 229 använder masugnar och 141 har ljusbågsugnar.

Modellen tar hänsyn till bland annat anläggningarnas ålder, kapacitet, processteknik och utsläppsintensitet. Dessa uppgifter kopplas sedan till regional tillgång på skrot, grön vätgas och möjliga lagringsplatser för infångad koldioxid.

Kartläggningen visar hur starkt den kinesiska stålindustrin fortfarande är bunden till den kolbaserade masugnsprocessen. Masugn och syrgaskonverter svarar för omkring 90 procent av landets stålproduktion och 83 procent av sektorns koldioxidutsläpp. Ljusbågsugnar står för drygt 10 procent av produktionen, jämfört med ett globalt genomsnitt på omkring 29 procent.

Anläggningarnas ålder gör vägvalen brådskande. Omkring 35 procent av masugnarna är mellan tio och femton år gamla. De är tillräckligt unga för att kunna fortsätta användas länge, men samtidigt gamla nog för att snart kräva beslut om ombyggnad, ersättning eller avveckling. Nya investeringar i befintlig kolbaserad teknik kan därför låsa fast utsläppen under flera decennier.

Skrot och vätgas tar över

I forskarnas scenario för nära nollutsläpp minskar stålindustrins utsläpp med 97 procent till 2060. Det sker genom en kombination av teknikskifte, förtida avvecklingar och lägre produktion.

År 2060 står skrotbaserade ljusbågsugnar för 53,3 procent av produktionen i modellresultatet. Vätgasmetallurgi svarar för 34,6 procent, medan masugnar utrustade med koldioxidinfångning står för resterande 12,1 procent.

Omkring 140 anläggningar behöver enligt modellen tas ur drift. Det motsvarar nästan 480 miljoner ton produktionskapacitet och omkring 436 miljarder dollar i strandade tillgångar.

Samtidigt minskar den kinesiska råstålsproduktionen till omkring 545 miljoner ton 2060, vilket är 47 procent mindre än 2022. Den beräknade utsläppsminskningen är alltså inte enbart resultatet av ny teknik. Den bygger även på att efterfrågan och produktionen blir betydligt lägre än i dag.

Geografin avgör teknikvalet

Skrotbaserad ljusbågsugnsproduktion blir enligt studien en grundläggande teknik i hela landet. Vilken teknik som kompletterar den varierar däremot mellan regionerna.

Vätgasmetallurgi får störst utrymme i norra, östra och södra Kina, där tillgången på vind- och solkraft ger bättre förutsättningar att producera grön vätgas. I delar av centrala Kina får koldioxidinfångning en större roll, bland annat tack vare närheten till möjliga geologiska lagringsplatser.

Modellen pekar också mot en geografisk förskjutning av produktionen. De traditionella stålregionerna i norra och östra Kina minskar sin produktion med mellan 47 och 54 procent fram till 2060. I nordvästra Kina ökar den i stället med 55 procent, framför allt på grund av regionens stora potential för vind- och solkraft.

Resultatet visar hur den industriella geografin kan förändras när tillgången till fossilfri energi och andra omställningsresurser blir lika viktig som närheten till kol, malm och befintlig infrastruktur.

Billigare än att fortsätta som vanligt

Trots de stora avvecklingskostnaderna blir den sammanlagda systemkostnaden i scenariot 2 184 miljarder dollar lägre än om utvecklingen fortsätter utan en kraftfull omställning. Skillnaden förklaras bland annat av lägre framtida energi- och materialkostnader.

Det resultatet vilar dock på långtgående antaganden. Forskarna räknar exempelvis med att kostnaden för vätgasmetallurgi minskar med 55 procent och att priset på grön vätgas faller till mellan 1 och 1,8 dollar per kilo till 2060.

Känslighetsanalysen visar också att modellens kostnader påverkas kraftigt av priserna på skrot och vätgas. Den beräknade besparingen ska därför inte läsas som en prognos över vad den kinesiska omställningen faktiskt kommer att kosta, utan som ett resultat under studiens valda förutsättningar.

Ingen prognos över enskilda investeringar

Modellen beräknar inte vilka företag som kommer att genomföra investeringarna eller exakt var nya stålverk kommer att byggas. Den fångar inte heller fullt ut skrotets kvalitet, kostnaderna för insamling och sortering eller konkurrensen om fossilfri el mellan stålindustrin och andra sektorer.

Vätgasscenariot förutsätter dessutom en omfattande utbyggnad av elproduktion, elektrolysörer, transportinfrastruktur och nya industrianläggningar. För koldioxidinfångningen kan bland annat vattenbrist och lokala miljöförhållanden begränsa möjligheterna, särskilt i delar av inlandet.

Studien visar därför inte vad som med säkerhet kommer att hända. Den visar vad som krävs för att en minskning på 97 procent ska vara möjlig inom modellens ramar.

För den internationella stålindustrin är slutsatsen ändå betydelsefull. Kina tycks inte kunna välja en enda teknik och sedan rulla ut den över hela landet. Omställningen avgörs i stället av var resurserna finns, vilka anläggningar som är värda att bygga om och hur snabbt den äldre kapaciteten kan avvecklas.

Det viktigaste vägvalet står därmed inte enbart mellan vätgas, skrot och koldioxidinfångning. Det handlar också om vilka stålverk som ska få en framtid och vilka som måste stängas för att inte låsa fast Kinas kolberoende under ytterligare decennier.

Referens

Yan Yan, Xinyuan Liu, Hancheng Dai med flera: ”Navigating regional zero-carbon steel pathways in China by aligning spatial resource constraints with facility heterogeneity”, Nature Communications, 2026


Cookies

Den här webbplatsen använder cookiesför statistik och användarupplevelse.

Core-template använder cookies för att förbättra din användarupplevelse, för att ge underlag till förbättring och vidareutveckling av hemsidan samt för att kunna rikta mer relevanta erbjudanden till dig.

Läs gärna vår personuppgiftspolicy. Om du samtycker till vår användning, välj Tillåt alla. Om du vill ändra ditt val i efterhand hittar du den möjligheten i botten på sidan.