EU stålexport faller på bred front
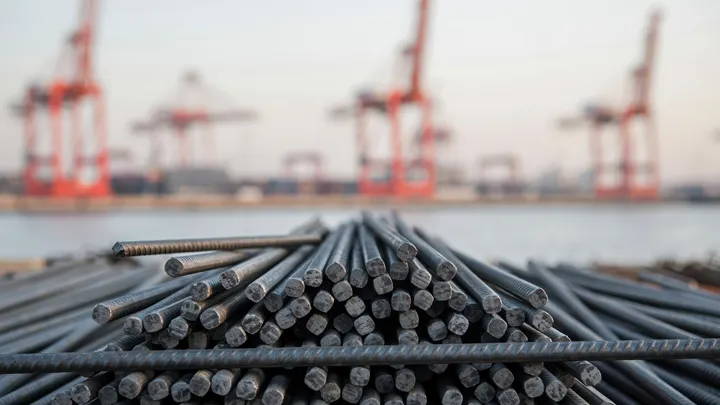
EU:s stålexport till länder utanför unionen minskade med 20 procent under första halvåret. Samtidigt väntas den europeiska stålkonsumtionen i stort sett stå stilla under 2026. EU:s nya handelsskydd kan minska importtrycket, men löser inte problemet med svag efterfrågan och krympande exportmarknader.
TripleM har tidigare beskrivit hur EU har skärpt sitt handelsskydd för stål när fler länder försöker skydda den egna industrin. Eurofers senaste marknadsrapport visar den andra sidan av utvecklingen: europeiska stålverk får inte bara svårare att konkurrera med importen, utan tappar också försäljning utanför EU.
Under första halvåret 2026 minskade EU:s samlade stålexport till tredjeland med 20 procent jämfört med motsvarande period året före. Exporten av färdiga stålprodukter föll med 18 procent.
Nedgången omfattade de flesta större exportmarknader. Leveranserna till USA minskade med 29 procent, till Indien med 24 procent och till Turkiet med 21 procent. Exporten till Kina föll med 18 procent och den till Storbritannien med 7 procent.
Även importen minskade
Utvecklingen kan inte enbart förklaras av att importerat stål tar marknadsandelar. EU:s totala stålimport minskade samtidigt med 5 procent under första halvåret, efter en kraftig uppgång mot slutet av 2025.
EU var trots detta fortfarande en betydande nettoimportör. Importen motsvarade 23 procent av den synliga stålkonsumtionen under årets första kvartal, jämfört med den ovanligt höga andelen 37 procent under fjärde kvartalet 2025.
Den synliga stålkonsumtionen (i praktiken marknadens tillförsel av stål) ökade med 1,5 procent under första kvartalet. Eurofer räknar dock med att tillväxten bromsar till 0,1 procent för helåret.
För 2027 väntar sig branschorganisationen en uppgång på 2,3 procent. Även om prognosen infrias skulle konsumtionen ligga omkring sju miljoner ton under nivån 2019.
Handelsskyddet träffar bara en del av problemet
Sedan den 1 juli omfattas importen av 30 kategorier stålprodukter av EU:s nya stålreglering. Den medger tullfri import inom kvoter på sammanlagt 18,3 miljoner ton per år. Import utöver kvoterna beläggs med 50 procents tull. Reglerna innehåller också krav på uppgifter om var stålet ursprungligen har smälts och gjutits.
Åtgärden kan ge europeiska stålverk större utrymme på hemmamarknaden. Men den skapar inte i sig fler beställningar från fordonsindustrin, byggsektorn och verkstadsindustrin, och öppnar inte marknader som blivit svårare att nå genom tullar och andra handelshinder.
Råstålsproduktionen inom EU föll 2025 till rekordlåga 125,8 miljoner ton. Produktionen ökade visserligen med 1,1 procent i maj 2026 jämfört med samma månad året före, men kapacitetsutnyttjandet uppgick bara till 67 procent. Det var en förbättring från 65 procent under 2025, men fortfarande en låg nivå historiskt.
Eurofer pekar även på höga energi- och produktionskostnader som förklaring till den svaga utvecklingen. Rapporten stödjer därmed bilden av en industri som pressas från flera håll samtidigt: importkonkurrens, förlorade exportmarknader och låg efterfrågan inom Europa.
Viktigt för svensk nischproduktion
Utvecklingen är relevant för Sverige eftersom merparten av de svenska stålverkens färdiga produkter exporteras. Under 2025 gick svensk stålexport till 147 länder och var värd 57 miljarder kronor. Omkring 68 procent av exportvolymen gick till EU och Storbritannien, medan bland annat USA och Kina är viktiga marknader utanför Europa.
Eurofers siffror visar inte hur den svenska exporten har utvecklats under första halvåret 2026. Svenska producenter är dessutom i hög grad specialiserade på avancerade stålsorter och kan därför påverkas annorlunda än den europeiska stålindustrin som helhet.
Den övergripande signalen är ändå tydlig. Handelsskydd kan begränsa importtrycket och motverka att global överkapacitet styrs om till EU. För att produktionen verkligen ska återhämta sig krävs också konkurrenskraftiga energikostnader, investeringar hos stålkunderna och exportmarknader som förblir öppna.
Eurofers prognos är framtagen av stålindustrins egen branschorganisation och bör läsas som dess marknadsbedömning. Siffrorna ger ännu inget stöd för att tala om en nära förestående europeisk stålåterhämtning.