Kampen om världens stålskrot
När stålindustrin bygger fler ljusbågsugnar växer skrotets betydelse som råvara för omställningen. Europa vill säkra tillgången, samtidigt som importberoende stålverk i andra delar av världen behöver materialet. Men återvinningsföretagen varnar för exportbegränsningar. Kampen gäller både vem som får köpa skrotet och vilka villkor som gör det lönsamt att samla in och förädla.
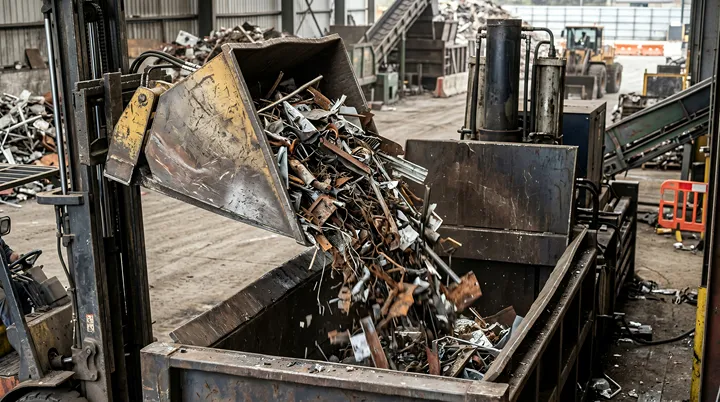
Stålskrot är redan en internationell handelsvara i stor skala. Enligt branschorganisationen World Steel Associations World Steel in Figures 2026 exporterade EU omkring 16,6 miljoner ton järn- och stålskrot till länder utanför unionen under 2025.
Turkiet illustrerar importberoendet. Landet importerade 18,7 miljoner ton samma år, även om det var en minskning från 20 miljoner ton 2024. Siffrorna visar omfattningen av handeln, men också att efterfrågan inte ökar oavbrutet. Den påverkas av stålverkens produktion och marknadsläge.
Råvaran finns på olika håll
I OECD Steel Outlook 2026 beskriver OECD hur skrot allt oftare betraktas som en strategisk råvara. Länder med stora mängder stål i byggnader, fordon och industrier har förutsättningar att generera betydande skrotvolymer. Växande ekonomier kan däremot behöva mer stål långt innan deras egna produkter och anläggningar är färdiga att återvinnas.
Indien är ett exempel. I regeringens Economic Survey 2024–25 uppskattades landets skrotförbrukning till omkring 30 miljoner ton, varav cirka fem miljoner ton importerades. Rapporten pekar ut tillgången till tillräckliga mängder skrot av hög kvalitet som viktig för både stålindustrins fortsatta tillväxt och dess klimatomställning. Här uppstår en möjlig handelskonflikt. Exportländer vill behålla råvaran för den egna industrin, medan importländer behöver fungerande internationella flöden. Enligt OECD tillämpade 42 ekonomier någon form av exportrestriktion på järn- och stålskrot 2023. Organisationen varnar för att fler begränsningar kan försämra tillgången för importberoende producenter.
Europa vill säkra tillgången
EU-kommissionen lyfte frågan i sin handlingsplan för stål och metaller från mars 2025. Där aviserades en prövning av om ytterligare åtgärder, exempelvis exportavgifter eller exporttullar, behövs för att säkra tillgången till skrot inom unionen.
I juli samma år aktiverade kommissionen också tullövervakning av handeln med bland annat järn- och stålskrot. Syftet var att få bättre underlag för eventuella riktade handelsåtgärder. Övervakningen var alltså ett sätt att följa flödena, inte i sig ett exportförbud.
Återvinningsbranschen invänder mot bilden av exporten som ett problem. I ett upprop mot ytterligare exportrestriktioner hävdar branschorganisationen EuRIC att exporten har kompenserat för svag europeisk efterfrågan. Organisationen varnar för att begränsad tillgång till utländska kunder kan pressa återvinnarnas intäkter och minska insamlingen.
Det är en intressekonflikt inom samma värdekedja. Stålverken vill ha säker tillgång till konkurrenskraftigt prissatt råvara. Återvinnarna behöver köpare och priser som motiverar insamling, sortering och investeringar. EuRIC:s slutsats är att Europa bör stimulera användningen av återvunnet material snarare än begränsa dess avsättning.
Kvaliteten avgör
Konkurrensen gäller dessutom mer än antalet ton. Från World Steel Association förtydligar man att olika stålprodukter tål olika mängder restämnen i skrotet. Koppar och tenn kan skapa problem, särskilt vid tillverkning av krävande platta produkter som bilplåt. Bättre sortering och tillgång till rena skrotkvaliteter får därför stor betydelse.
Ljusbågsugnar kan också använda järnsvamp, vilket kan komplettera skrotet och späda ut oönskade restämnen. Fler ljusbågsugnar innebär därför inte att all ny produktion ska försörjas med enbart skrot.
Utbudet kan heller inte ökas lika snabbt som efterfrågan. World Steel Association påpekar i sitt faktablad om skrotanvändning att tillgången till uttjänt material beror på när byggnader, utrustning och andra stålprodukter når slutet av sin livslängd. Mer insamling hjälper, men det går inte att återvinna stål som fortfarande används.
Den strategiska frågan blir därför både hur mycket skrot som finns och vem som kan leverera rätt kvalitet. Exportbegränsningar kan ändra vart materialet går. För att långsiktigt öka tillgången till användbar råvara behövs också fungerande insamling, bättre sortering och investeringar som gör återvinningen lönsam.
Källor och vidare läsning
World Steel Association: World Steel in Figures 2026, PDF. Statistik över skrothandeln 2025. EU-siffran i artikeln avser export utanför unionen.
OECD Steel Outlook 2026 – Trade actions increase as the steel crisis worsens. Avsnittet Scrap faces growing export restrictions behandlar skrotets strategiska betydelse och handelshinder.
Indiens regering: Economic Survey 2024–25, kapitel 7, PDF. Uppgifter om indisk skrotförbrukning och import finns i punkt 7.13.
EU-kommissionen: A European Steel and Metals Action Plan, PDF. Handlingsplanen från mars 2025.
EU-kommissionen: Övervakning av import och export av metallskrot. Beskedet från juli 2025.
EuRIC: No Additional Export Restrictions on Recycled Steel & Metals. Återvinningsbranschens argument mot ytterligare exportbegränsningar.
World Steel Association: Raw materials. Om skrotkvalitet, sortering och användning av järnsvamp.
World Steel Association: Scrap use in the steel industry, PDF. Bakgrund om skrottillgång och produkters livslängd.