Likviditetskrisen stoppar Engebø
Nordic Mining har tillfälligt stoppat gruvdriften vid Engebø sedan förhandlingarna med obligationsägarna och royaltygivaren kört fast. Stoppet kommer trots stigande produktion och investeringar på över 3 miljarder norska kronor. Fallet visar hur finansieringsrisken kan leva kvar långt efter att en ny gruva har börjat producera.
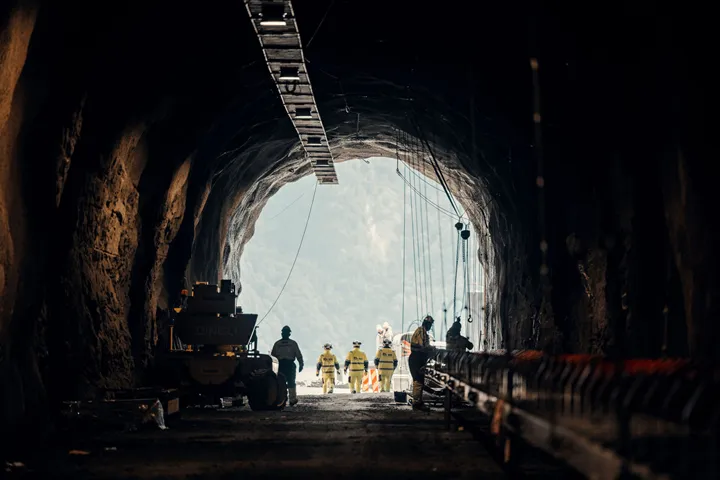
Engebø är en ny europeisk källa till rutil, ett titanrikt mineral som huvudsakligen består av titandioxid, och almandin som är ett granatmineral som bland annat används som industriellt blästermedel och vid vattenskärning. Den 11 oktober rapporterade Nordic Mining stigande produktion vid gruvan Engebø i västra Norge. Två veckor senare stoppades gruvdriften för att bevara bolagets återstående likviditet.
Beslutet fattades sedan Nordic Mining och dotterbolaget Engebø Rutile and Garnet inte hade lyckats nå en uppgörelse med obligationsägarna och bolagets royaltygivare. Enligt bolaget hade parternas ståndpunkter tvärtom kommit längre ifrån varandra.
Stoppet gäller tills vidare. Nordic Mining har inte angett någon tidpunkt för en återstart eller redovisat hur personal, leveranser och driften av anrikningsverket påverkas.
Produktionen ökade före stoppet
Engebø började producera mineralkoncentrat i december 2024. Under 2025 skickades den första kommersiella granatleveransen, men upprampningen av framför allt rutilproduktionen blev långsammare och dyrare än planerat.
Under tredje kvartalet 2026 förbättrades ändå produktionen. Totalt behandlades 311 122 ton malm, 7 procent mer än under andra kvartalet. Rutilproduktionen steg med 74 procent till 2 190 ton, medan granatproduktionen ökade med 10 procent till 11 161 ton.
Enligt Nordic Mining låg rutilproduktionen i linje med den reviderade planen och granatproduktionen omkring 20 procent över den. Konsultbolaget Hatch hade samtidigt tagit in ett särskilt team för att stabilisera matningen och förbättra malningen samt de våta och torra separationsstegen.
Det räckte dock inte för att lösa finansieringen. Upprampningen hade redan förbrukat mer kapital än bolaget räknat med, samtidigt som de kommersiella intäkterna kom senare och i mindre omfattning än planerat.
Förlusten tömde kassan
Vid utgången av det andra kvartalet hade Nordic Mining omkring 150 miljoner norska kronor i kassan. Rörelseresultatet för kvartalet var minus 154,3 miljoner norska kronor och det operativa kassaflödet var negativt.
Bolaget hade då inte redovisat några intäkter för kvartalet, trots genomförda produktleveranser. Orsaken var pågående diskussioner om kvaliteten på de levererade produkterna.
I augusti uppgav Nordic Mining att ytterligare 10–15 miljoner dollar behövdes för att finansiera driften fram till november. Bolaget hade vid det laget investerat mer än 3 miljarder norska kronor i Engebø, men ännu inte nått en produktion som genererade tillräckliga kassaflöden.
Det illustrerar ett känsligt skede i nya gruvprojekt. När bygginvesteringarna till stor del är genomförda återstår fortfarande kostnader för personal, energi, underhåll, lager och problemlösning. Om produktionen eller försäljningen utvecklas långsammare än planerat kan rörelsekapitalet ta slut innan gruvan når stabil drift.
Nödlånet blev dyrt
I september tog Engebø in ny finansiering genom att utöka sitt befintliga obligationslån. Nya obligationer med ett nominellt värde på 30 miljoner dollar emitterades med 75 procents rabatt. Det innebar att bolaget bara fick in 7,5 miljoner dollar kontant.
Pengarna bedömdes räcka till mitten av oktober. Samtidigt sköts räntebetalningar upp och bolaget fick tillfälliga undantag från lånevillkor om minsta likviditet och eget kapital.
Den 20 oktober presenterades nästa kortfristiga lösning. Engebø ville ta in 3 miljoner dollar genom nya obligationer med högsta prioritet, med möjlighet att senare låna ytterligare 3 miljoner. Räntan skulle vara 17,5 procent och läggas till skulden fram till förfallodagen.
Konstruktionen visar hur akut situationen hade blivit. Det föreslagna lånet skulle förfalla en vecka efter den sista utbetalningen och hade därmed främst till uppgift att hålla verksamheten vid liv medan en långsiktig uppgörelse förhandlades fram.
Obligationsägare som företrädde mer än två tredjedelar av rösterna hade signalerat stöd. Lösningen krävde emellertid även medgivande från royaltygivaren, bland annat eftersom det nya lånet skulle få prioritet framför befintliga fordringar.
Obligationsägare möter royaltygivare
Engebøs finansiering består inte enbart av aktiekapital och traditionella lån. Under 2023 tillförde en fond förvaltad av Orion Resource Partners 50 miljoner dollar genom en royaltyfinansiering.
Avtalet ger royaltygivaren rätt till 11 procent av gruvans bruttointäkter under hela gruvans livslängd. Royaltyfordran har säkerhet i projektet men är efterställd det seniora obligationslånet.
Den föreslagna nödfinansieringen innebar att inga betalningar skulle göras på de befintliga obligationerna eller enligt royaltyavtalet innan det nya lånet hade betalats tillbaka. En långsiktig rekonstruktion kräver dessutom att obligationsägarna och royaltygivaren kan enas om hur värdet ska fördelas om deras fordringar skrivs ned eller förändras.
Den 26 oktober meddelade Nordic Mining att parternas ståndpunkter hade kommit längre ifrån varandra och att någon uppgörelse inte hade nåtts. Gruvdriften stoppades samma dag för att minska kostnaderna och bevara likviditeten.
Flera problem sammanfaller
Finansieringskrisen kommer samtidigt som Nordic Mining hanterar flera andra tvister och förändringar.
I september krävde projektets EPC-entreprenör Nordic Bulk omkring 50 miljoner norska kronor i en rättsprocess. Engebø bestrider delar av kravet och har i sin tur hållit inne betalningar med hänvisning till brister i levererad utrustning.
Den 30 september sade den amerikanska granatkunden Barton upp sitt leveransavtal med Engebø. Nordic Mining anser att uppsägningen saknar grund och uppgav att bolaget ville förhandla fram ett nytt avtal. Samma dag lämnade Finn Ivar Marum vd-posten och ersattes tillfälligt av Otto Søberg.
Tillståndsfrågan är däremot inte den direkta orsaken till det aktuella stoppet. Den norska regeringen beviljade den 30 september ett tillfälligt tillstånd för deponering av anrikningssand i Førdefjorden. Tillståndet gäller i tre år medan myndigheterna arbetar med en långsiktig lösning efter ett domstolsavgörande om den tidigare tillståndsprövningen.
Börsen markerar osäkerheten
Senare den 26 oktober placerade Oslo Børs Nordic Mining i sin så kallade Recovery Box. Det är inte ett handelsstopp, utan en särskild markering för bolag där omständigheterna gör prissättningen av aktien särskilt osäker.
Den 1 november meddelade Nordic Mining också att rapporten för tredje kvartalet flyttas från den 3 till den 24 november. Någon orsak angavs inte i kalenderbeskedet.
När detta skrivs har bolaget inte offentliggjort någon ny överenskommelse med fordringsägarna. Det saknas även besked om kvarvarande likviditet, hur länge verksamheten kan hållas stoppad, kostnaden för en återstart och om anrikningsverket fortsätter att behandla redan bruten malm.
Nordic Mining har tidigare uppgett att industriella aktörer genomför företagsgranskningar inför en möjlig långsiktig lösning. Ingen av dem har dock lämnat något bindande åtagande.
Gruvstarten tar inte bort finansieringsrisken
Engebø har en beräknad livslängd på 39 år och beskrivs av Nordic Mining som en av få nya källor till naturlig rutil i världen och Europas enda producent av granat. Rutil är en titanförande råvara, medan granat bland annat används som industriellt blästermedel.
Projektets långsiktiga råvaruvärde är emellertid en annan fråga än bolagets förmåga att betala de närmaste veckornas kostnader. En gruva kan ha stora reserver, giltiga tillstånd och efterfrågade produkter och ändå hamna i akut finansieringskris om upprampningen tar längre tid än den tillgängliga likviditeten räcker.
Engebø visar därmed att ett gruvprojekt inte är ekonomiskt avriskat bara för att anläggningen är färdigbyggd och den första produkten har lämnat fabriken. Den kanske känsligaste sträckan återstår: vägen från första leverans till stabil produktion och positivt kassaflöde.