Till huvudinnehållet

När AI tar plats i elnätet

Googles planerade datacenter i Torsboda kan vid en full utbyggnad få ett effektbehov som har jämförts med hela Stockholms. Googles svenska etablering aktualiseras av bolagets nya satsning i Finland, där avtal har tecknats om el motsvarande halva kapaciteten vid kärnkraftverket Lovisa. Frågan är vad datacenterboomen innebär för basindustrins elektrifiering.
Mats Janson
Mats Janson 15 september, 2026 • 5 minuters läsning
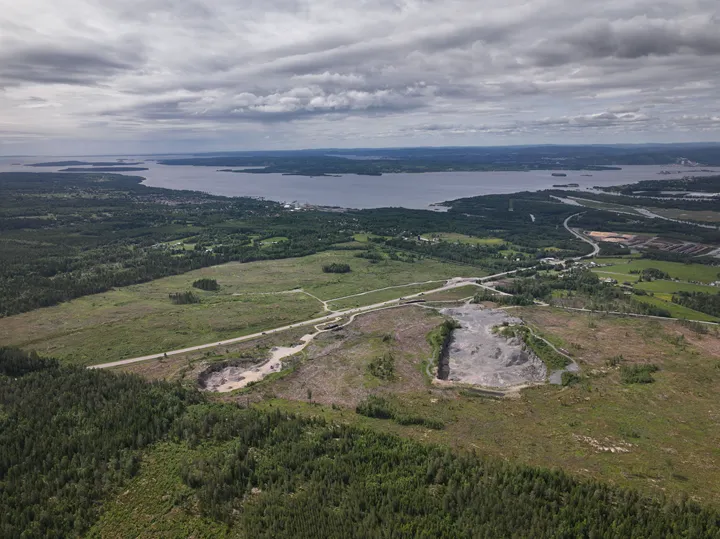
Torsboda industrial park
Google planerar ett datacenter i Torsboda utanför Timrå. Avtalsunderlaget medger en framtida utbyggnad till uppemot 2 000 MW, men bolaget har ännu inte presenterat någon fastställd byggplan. Torsboda Industrial Park

Google planerar att köpa Torsboda Industrial Park utanför Timrå för att kunna etablera ett datacenter. I avtalsunderlaget finns utrymme för en framtida utbyggnad till omkring 1 800–2 000 MW.

Det är den högsta möjliga anslutningseffekten som har beskrivits som större än hela Stockholms stads effektbehov. Jämförelsen säger något om storleksordningen, men inte hur mycket el datacentret faktiskt skulle använda. Effekt är kapaciteten vid ett visst tillfälle, medan den årliga energianvändningen beror på hur hårt och kontinuerligt anläggningen körs.

Någon utbyggnad till två gigawatt är inte beslutad. Google har inte presenterat någon fastställd byggplan eller tidpunkt för ett datacenter i Torsboda. Kommunerna har godkänt försäljningen av industriparken, men beslutet har överklagats och ska nu prövas av Förvaltningsrätten i Härnösand.

Planerna är därmed osäkra. Samtidigt visar Googles färska besked från Finland att bolaget är berett att säkra mycket stora elvolymer för sin fortsatta AI-utbyggnad.

Köper halva Lovisas kapacitet

Google ska investera minst 13 miljarder euro i digital infrastruktur och energilösningar i Finland under 2027 och 2028. Satsningen omfattar bolagets verksamhet i Hamina samt Kajaani, Muhos och Vaala.

Samtidigt har Google tecknat ett 22-årigt elköpsavtal med Fortum. Avtalet börjar gälla i mindre omfattning 2028 och ska från 2030 till och med 2049 kunna omfatta el motsvarande upp till 50 procent av kärnkraftverket Lovisas kapacitet.

Lovisas två reaktorer har en sammanlagd effekt på 1 014 MW och producerar enligt Fortum omkring åtta terawattimmar om året. Googles maximala andel motsvarar därför cirka 507 MW och omkring fyra terawattimmar per år vid nuvarande produktion.

Som jämförelse använder SSAB nordiska produktionsanläggningar i dag sammanlagt omkring 1,6 terawattimmar el per år. Efter bolagets planerade omställningar till ljusbågsugnar beräknas användningen öka till cirka 4,5 terawattimmar.

Elavtalet innebär inte att en särskild ledning dras från Lovisa till Googles datacenter. Produktionen matas in i det finländska elsystemet, medan datacentren ansluts till nätet på sina respektive orter.

Avtalet bevarar också elproduktion

Om tillgången på el betraktas som oföränderlig ser Google ut att lägga beslag på en stor del av en befintlig kraftkälla. Men avtalet innehåller också ett investeringsperspektiv.

Lovisas ursprungliga drifttider skulle ha löpt ut 2027 respektive 2030. Fortum har tillstånd att fortsätta till 2050, men behöver genomföra ett investeringsprogram på omkring en miljard euro. Investeringsbeslut för projekt motsvarande cirka 700 miljoner euro återstår.

Enligt Fortum ger det långsiktiga avtalet med Google tillräcklig intäktssäkerhet för att gå vidare med investeringarna. Avtalet ska alltså bidra till att hela kärnkraftverkets produktion kan finnas kvar efter 2030, inte bara den del som Google köper.

Det väntas även möjliggöra en ytterligare effekthöjning på 10 MW, utöver en redan planerad ökning på 38 MW. Google och Fortum ska dessutom undersöka möjligheter till ny kärnkraft, förnybar elproduktion och flexibilitet. Det är än så länge en avsiktsförklaring, inte beslut om nya kraftverk.

Ett mer konkret inslag är ett kontrakterat batterilager på 94 MW vid Googles planerade anläggning i Kajaani. Batteriet tillför förstås ingen ny energi, men kan flytta el mellan timmar och bidra till balansen i nätet.

Datacentren fyller anslutningskön

Googles satsning är en del av en betydligt större utbyggnad. I mitten av augusti hade finländska datacenterprojekt tecknat nätanslutningsavtal för en sammanlagd planerad effekt på närmare fem gigawatt.

Om samtliga projekt genomfördes fullt ut skulle de, enligt det finländska stamnätsbolaget Fingrid, kunna öka Finlands elanvändning med närmare 40 procent jämfört med 2025. Nätbolaget betonar samtidigt att anslutningsavtal inte är någon garanti för att projekten byggs eller når sin maximala storlek.

Fingrid bygger ut stamnätet, men den nya kapaciteten är redan nästan fullbokad i flera områden. Möjligheterna bedöms generellt vara bättre i norra Finland, där flera av Googles nya satsningar planeras.

Det innebär att datacenter och industri inte automatiskt konkurrerar om exakt samma el. Geografiskt läge, tidplan och lokal nätkapacitet spelar stor roll. Ett nationellt produktionsöverskott hjälper inte fullt ut om ledningarna inte kan föra elen till den plats där efterfrågan uppstår.

Samma el behövs i basindustrin

Fingrid räknar med att datacenter, vätgasproduktion och annan elintensiv industri står för en stor del av Finlands framtida efterfrågeökning.

Samtidigt planerar SSAB att ersätta masugnarna i Brahestad med ljusbågsugnar. Blastr Green Steel utvecklar ett stålverk med järn- och vätgasproduktion i Ingå. Gruv- och mineralprojekt som Sakatti och Keliber ska också verka i ett elsystem där befintliga smältverk och processindustrier elektrifierar fler delar av produktionen.

För svensk basindustri är Torsboda den tydligaste parallellen. En möjlig anslutning på upp till två gigawatt är nästan fyra gånger större än den andel av Lovisas kapacitet som Googles finländska avtal omfattar. Det betyder inte att Torsboda kommer att använda så mycket effekt, men visar vilken skala som finns i datacenterföretagens långsiktiga planer.

Priseffekten är fortfarande okänd

I Finland har etableringen lett till krav på en samlad nationell prövning av större datacenter och farhågor om ansträngd elförsörjning och högre priser. Sådana effekter kan dock inte fastställas utifrån Googles och Fortums avtal.

För det krävs uppgifter om datacentrens verkliga förbrukning, var och när de ansluts samt hur mycket ny produktion, lagring och överföringskapacitet som tillkommer. Priset i Lovisaavtalet är inte heller offentliggjort.

Det avgörande för gruv- och metallindustrin är därför inte enbart hur stora elvolymer datacentren köper. Frågan är om deras efterfrågan samtidigt utlöser investeringar som tillför tillräckligt med produktion och nätkapacitet.

Avtalet i Finland bidrar enligt Fortum till att behålla Lovisaverket efter 2030. I Torsboda är motsvarande energilösning ännu inte presenterad. Där ligger den viktigaste följdfrågan för svenska industriföretag: vilken ny elproduktion och nätkapacitet ska följa med om Googles möjliga utbyggnad blir verklighet?


Vad ska mata SSAB:s nya stålverk?

Skrot och järnsvamp ska försörja SSAB:s nya stålverk i Luleå. Men blandningen avgörs av mer än tillgång och pris. Stålets framtida användning ställer krav på råvarorna, och variationen mellan olika skrotleveranser kan bli avgörande. Carl Orrling, SSAB:s teknikchef och chef för omställningen, förklarar hur företaget bygger flexibilitet från kundernas restmaterial till den flytande smältan.

Mats Janson
Mats Janson 3 november, 2026 • 9 minuters läsning
artikel-98-bild-4
Carl Orrling, vice vd, teknikchef (CTO) och chef för transformationskontoret på SSAB. Markus Marcetic/SSAB

Ett parti på 30 000 ton skrot kan ha en genomsnittlig kopparhalt som ser fullt hanterbar ut. Men stålverket använder inte hela leveransen på en gång. När materialet delas upp i omgångar för smältning kan sammansättningen variera betydligt.

Carl Orrling använder ett räkneexempel för att beskriva problemet. En genomsnittlig kopparhalt på 0,2 procent kan dölja en variation från 0,05 till 0,4 procent i de hundratonsomgångar som ska in i processen.

– Om man vet vad halten är så blir det väldigt lätt att göra ett recept utifrån det. Det är variationen man måste ta höjd för, säger han.

För SSAB:s omställning blir den skillnaden en fråga av största vikt. Hur mycket skrot som kan användas beror på vad det innehåller, hur säkert innehållet är känt och vilken produkt som ska tillverkas. En råvara som fungerar väl för en stålsort kan kräva en annan blandning för nästa.

När TripleM träffar Carl Orrling på ett videomöte handlar samtalet om hela vägen fram till det färdiga stålet. I Oxelösund pågår investeringar i både en ljusbågsugn och en ny härdlinje. I Luleå ska ett nytt stålverk byggas kring elektrisk smältning och en annan råvaruförsörjning.

Den tekniska grunden är väl etablerad. Utmaningen är att få råvaror, utrustning och produktkrav att fungera tillsammans.

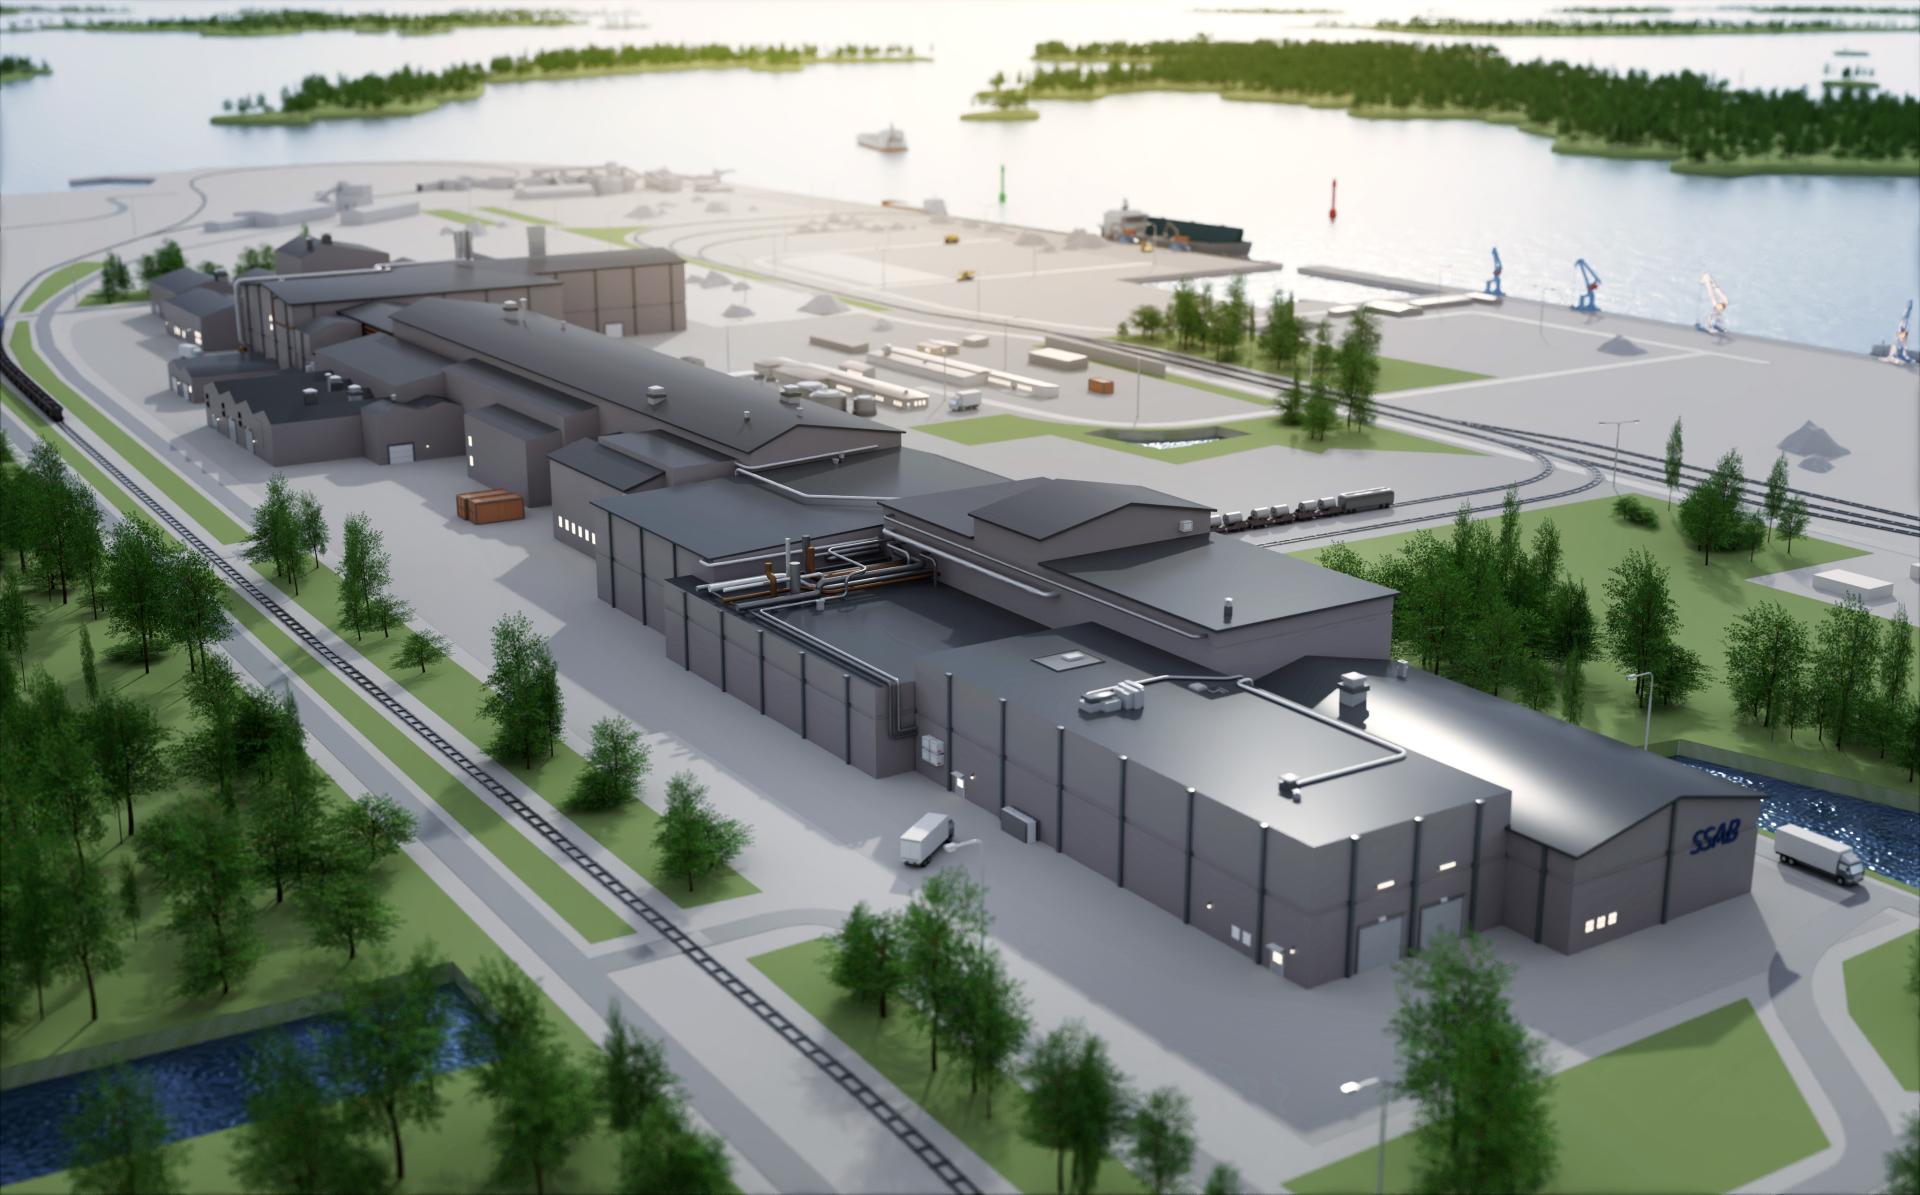
Illustration av SSAB:s nya integrerade minimill-verk i Lulea
Illustration av det nya integrerade minimill-verket i Luleå. Bild: Brightnest.

De mjuka stålen ställer hårda krav

Skrotbaserad ståltillverkning har använts länge i Sverige. Carl Orrling pekar på erfarenheter inom både rostfria stål och andra specialstål. SSAB har dessutom egen ljusbågsugnsbaserad produktion i USA att utgå från.

För de nordiska verken innebär omställningen att denna tillverkningsväg får en större roll för platta kolstålsprodukter, där masugnsbaserad produktion historiskt har dominerat i Europa.

Men vilka produkter är egentligen svårast att tillverka med en hög andel skrot?

Carl Orrling pekar på de mjuka stålen för krävande formning, exempelvis bilarnas yttre karossdelar. Där kan kraven på låga halter av oönskade ämnen vara särskilt stränga.

– Våra höghållfasta specialprodukter påverkas mindre av restelementen än exempelvis stål där man ska ha god formbarhet och premierar de egenskaperna, förklarar han.

Koppar är en viktig begränsning. Enligt Carl Orrling kan SSAB inte avlägsna koppar och nickel i den aktuella ståltillverkningsprocessen. Halterna behöver därför hanteras genom valet och blandningen av råvaror.

Som exempel nämner han stål med ett krav på högst 0,08 procent koppar. Med en vanlig skrotmix som innehåller 0,2–0,25 procent koppar behövs omkring 65 procent rent järn för att nå den nivån i det färdiga stålet. Andelen är ett räkneexempel och beror på skrotets sammansättning.

Siffran är alltså ett exempel på vad vissa produktkrav kan innebära. Någon fast blandning för hela Luleås produktion är inte bestämd.

Kunskap om skrotet ger större handlingsutrymme

Skillnaden mellan olika skrotflöden är stor. Internt skrot från den egna produktionen har en känd historik. Detsamma gäller ofta spill från en kunds tillverkning, exempelvis när plåt pressas till bildelar. Material från uttjänta produkter, som har samlats in och passerat flera led, kan ha ett mer varierande innehåll.

Carl Orrling återkommer till att bättre sortering och analys kan göra mer skrot användbart. När osäkerheten är stor behöver stålverket planera för att innehållet kan ligga i den ogynnsamma delen av intervallet.

– I viss mån får man nästan ta höjd för värsta fallet i produktionen. Men det som är bra är att man också kan matcha skrotkvaliteten mot produkten.

Det öppnar för en mer noggrann användning av råvarorna. Den renaste järnråvaran kan användas där kraven är högst, medan andra skrotkvaliteter kan passa produkter som tål större mängder restelement.

Arbetet börjar dock långt före stålverket och Carl Orrling tar återvinningen av en bil som exempel. Om kopparhaltiga delar avlägsnas före fragmenteringen blir förutsättningarna bättre än om allt först sönderdelas och därefter ska sorteras.

Han ser också en möjlig affär för skrotleverantörerna.

– Förbättrad sortering, klassificering och analys av råvaran skulle gynna hela systemet. Det kan också möjliggöra att man får en liten premie för det arbetet.

Kundernas spill blir en råvara

Ett sätt att få bättre kontroll är att bygga retursystem tillsammans med kunderna.

SSAB har ett returskrotavtal med Volvo Cars och diskuterar liknande upplägg med andra producenter. Företaget har också inlett samarbeten med Stena Recycling och Kuusakoski, berättar Carl Orrling.

Även när en kund arbetar för att utnyttja materialet effektivt uppstår spill. Om det kan hållas åtskilt och återföras till ståltillverkningen finns kunskapen om materialet kvar.

– Kan man få tillbaka det är det ett väldigt väldefinierat skrot när det gäller egenskaper och kemisk analys.

För råvaruförsörjningen i Luleå ser SSAB hela EU som en relevant marknad. Carl Orrling räknar med att en större del av det skrot som samlas in i Europa kommer att användas inom unionen när fler stålverk ställer om.

Samtidigt ser han ett behov av bättre insamling. Mer efterfrågan behöver mötas med både större tillgängliga volymer och bättre kunskap om vad materialet innehåller.

– Vi behöver börja se på återvinning som en strategisk resurs, säger han.

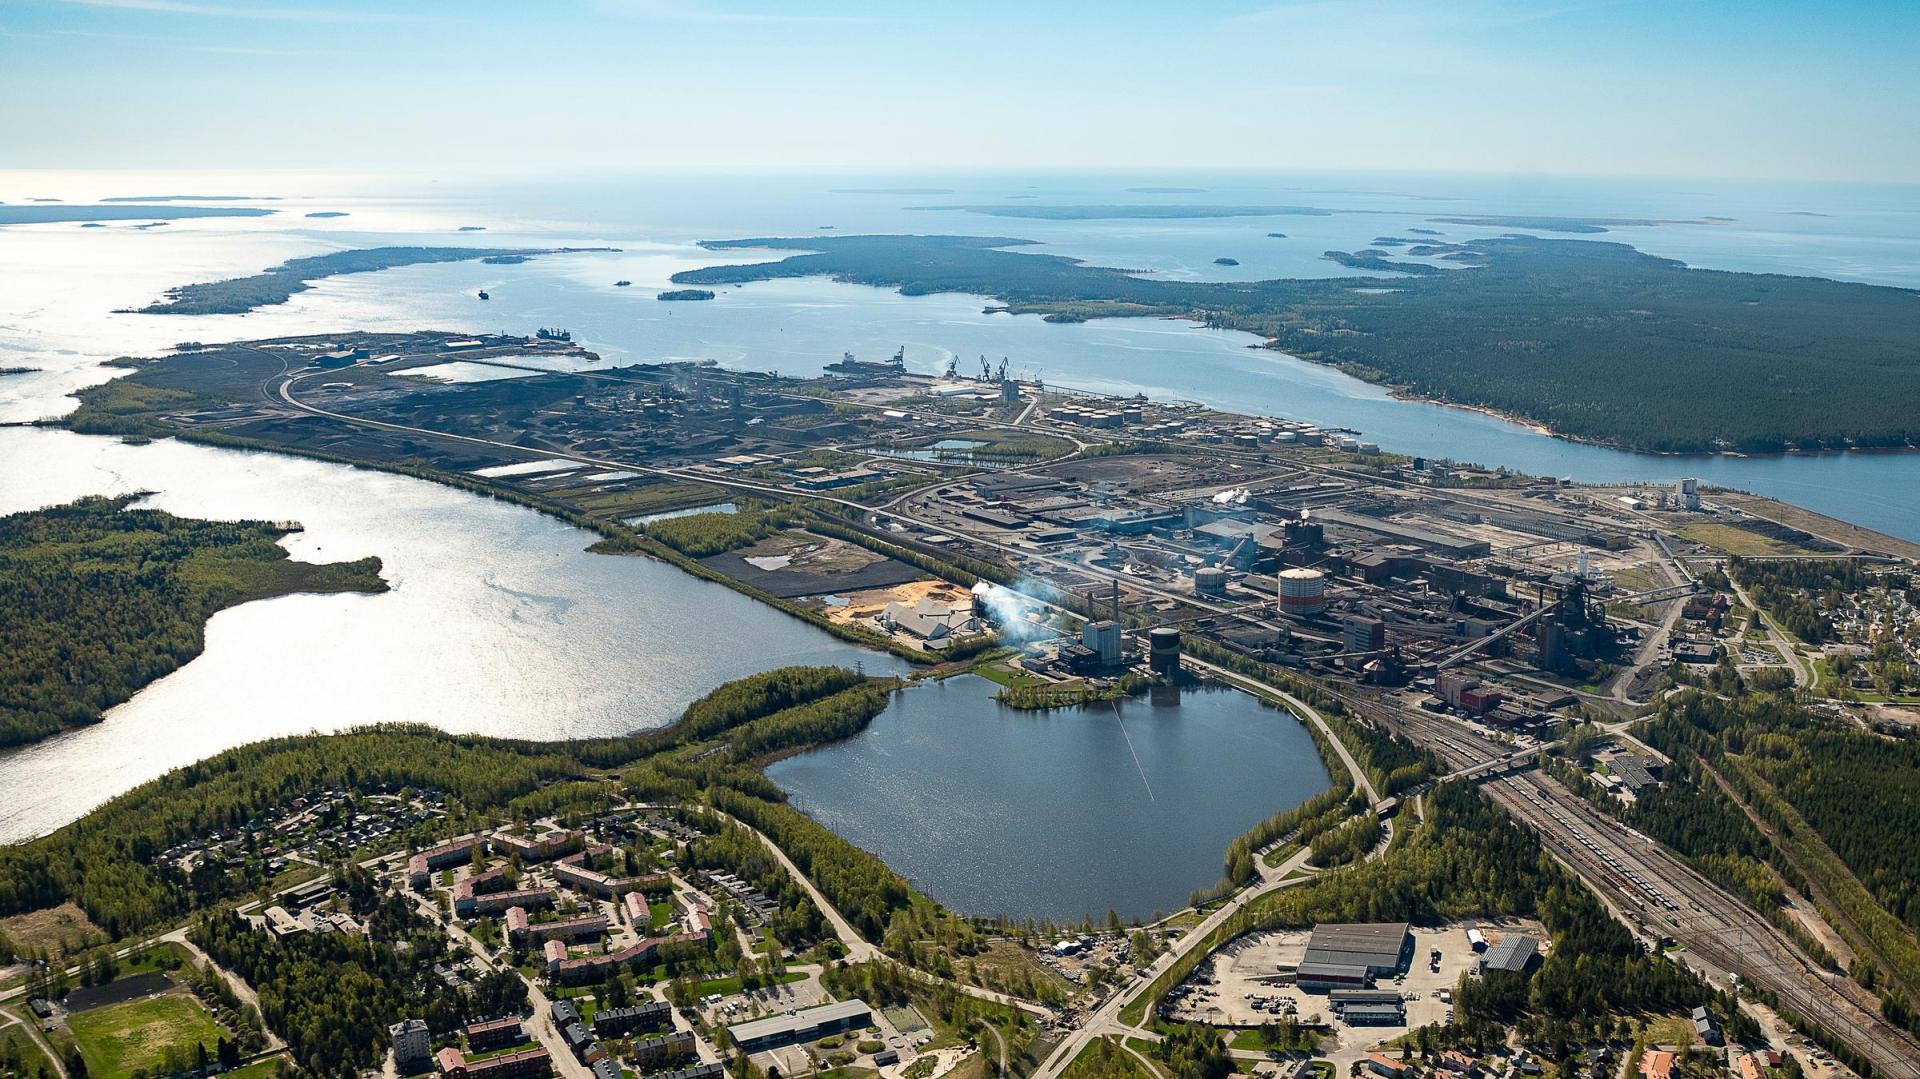
Flygvy över SSAB:s anläggning i Lulea
Flygvy över SSAB:s anläggning i Luleå. Det finns plats för det nya stålverket. Foto: Patrik Öhman.

Järnsvampen ger fler möjligheter

Skrotet ska kompletteras med järnsvamp, den järnråvara som framställs genom att syret avlägsnas ur järnmalmen utan att järnet smälts.

För SSAB fyller den en viktig funktion när halterna av oönskade ämnen i råvarublandningen behöver hållas nere. I Luleå byggs systemet för att kunna variera andelen skrot och järnsvamp.

Carl Orrling beskriver separata system för tillförseln och en kontinuerlig matning till ugnen. En del flytande stål finns kvar i botten, en så kallad sump, som ingår i ugnens arbetssätt.

– Vi bygger systemet för att vara väldigt flexibelt, framför allt i Luleå. Även i Oxelösund har vi sagt att vi ska kunna använda upp till 80 procent järnsvamp vid behov.

Det senare är en uppgift om vad Oxelösunds utrustning ska kunna hantera. Den faktiska råvarublandningen ska anpassas efter produktkrav, kostnad och tillgänglighet.

LKAB är en central partner i omställningen. Men Carl Orrling understryker att SSAB också ser andra försörjningsmöjligheter.

– Vi har ganska bra flexibilitet när det gäller försörjningen av järnsvamp. Förutom LKAB finns det andra alternativ, och det finns en öppen marknad för produkter som motsvarar våra kvalitetskrav.

På frågan om alternativen finns även om LKAB:s volymer inte räcker är svaret tydligt:

– Absolut. Annars hade SSAB inte kunnat gå vidare med vår omställning. Självklart är LKAB en jätteviktig partner.

Råvarans ursprung påverkar utsläppen

Flexibiliteten innebär också att råvaror med olika klimatavtryck kan bli aktuella.

Carl Orrling skiljer mellan järnsvamp som framställts med naturgas och sådan som producerats med vätgas från fossilfri el. Om SSAB under en inledande fas behöver använda naturgasbaserat material blir klimatavtrycket högre än med det senare alternativet.

Han menar samtidigt att jämförelsen behöver omfatta den masugnsbaserade tillverkning som ersätts.

– Jämfört med den kommer utsläppen ändå att minska rejält. Man måste också titta på resultatet av omställningen, även om man under en inledningsfas måste använda fossilbaserat järn.

En ny smältprocess bestämmer därmed inte ensam den färdiga produktens klimatavtryck. Det påverkas också av hur järnråvaran har framställts och vilken energi som används genom kedjan.

Amerikanska ämnen prövas i nordiska verk

SSAB har redan ett sätt att undersöka hur skrotbaserat stål fungerar i den nordiska produktionen. Företaget har tagit över stålämnen från sina amerikanska verk och bearbetat dem vidare i Sverige och Finland. Det gör det möjligt att jämföra material från olika tillverkningsvägar i de processer som används här.

– Vi kan jämföra sida vid sida hur de beter sig i processen. Då kan vi också dra slutsatser om vilka krav vi ska ställa på den framtida metallurgin, berättar Carl Orrling.

Erfarenheterna omfattar både produkternas egenskaper och den dagliga driften: underhåll, service, tillgänglighet och hur produktionen kan anpassas.

De nya ugnarna i Oxelösund och Luleå får enligt honom större flexibilitet i råvaruhanteringen än SSAB:s befintliga amerikanska anläggningar. Lärdomarna från USA tas med samtidigt som nyare utrustning ger andra möjligheter.

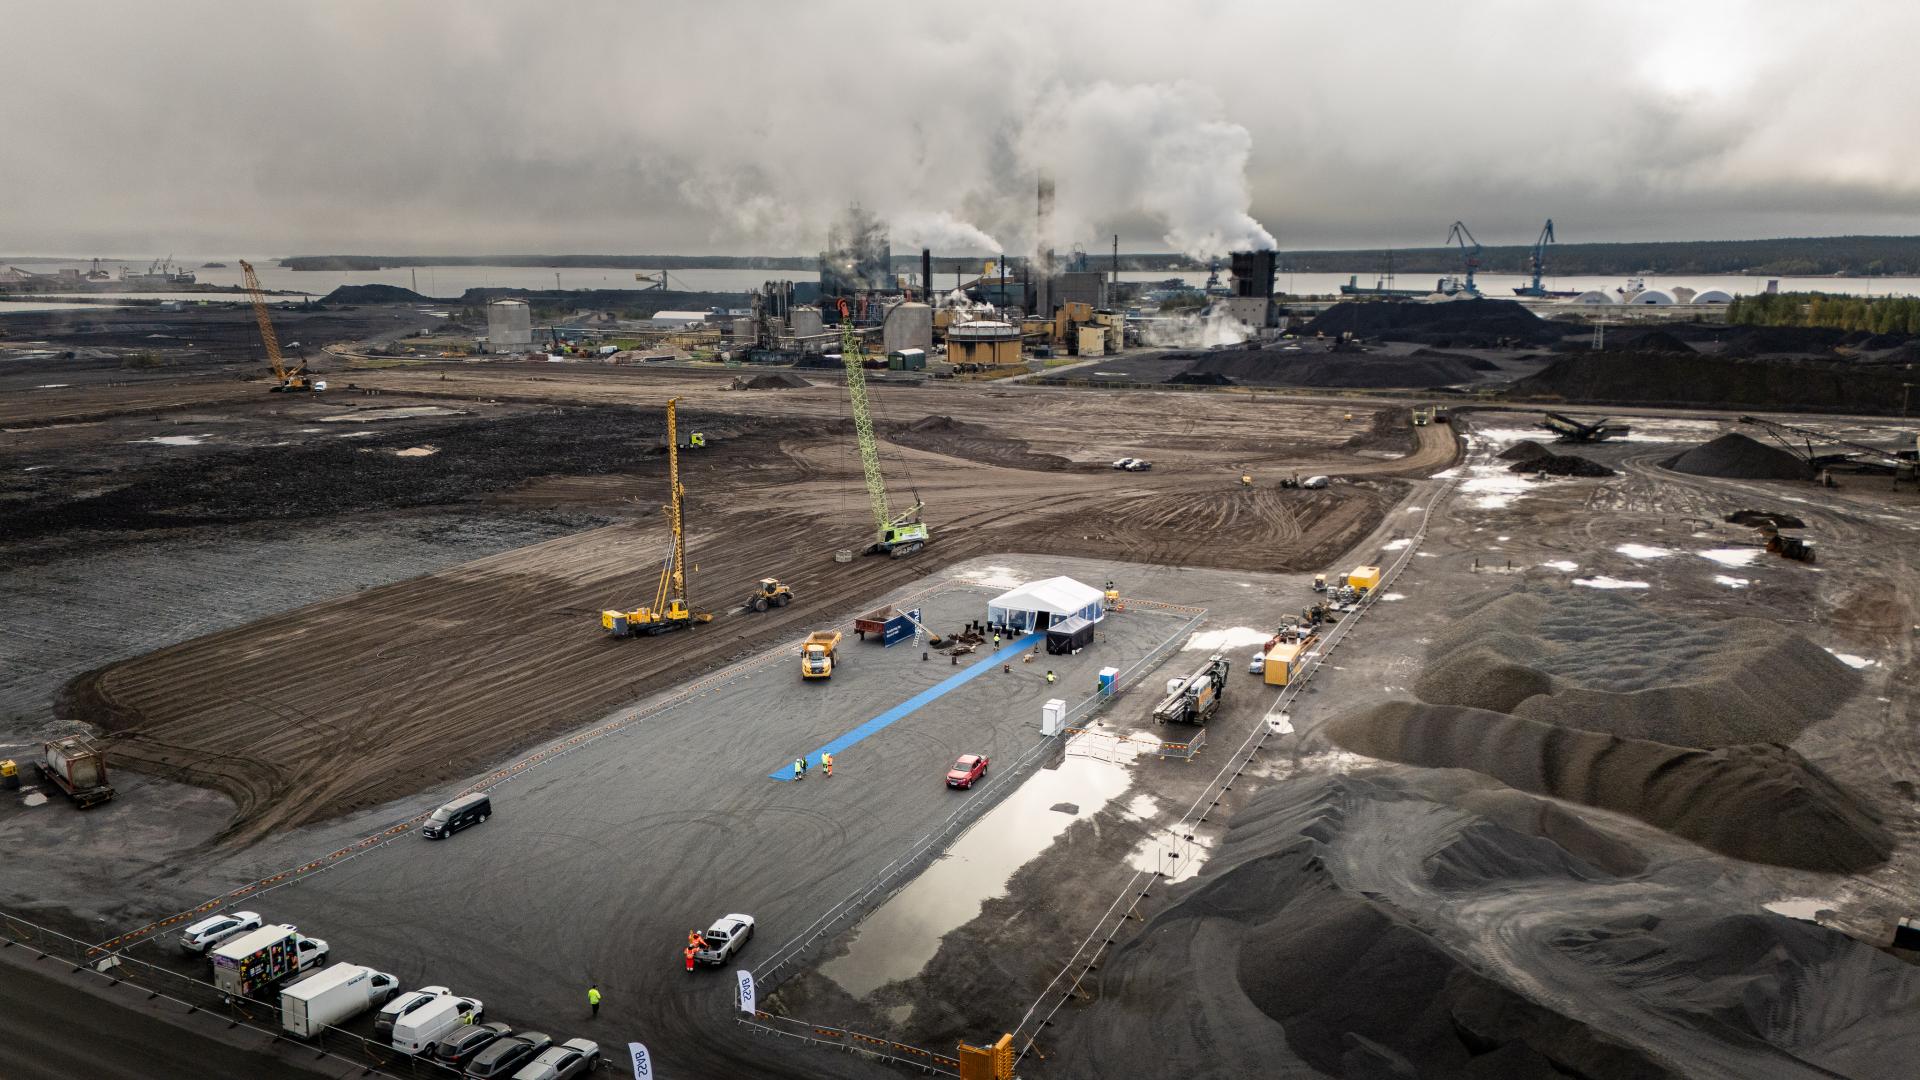
Första spadtaget för SSAB:s nya stålverk i Lulea
Vice statsminister Ebba Busch och SSAB:s vd Johnny Sjöström tog det första spadtaget för det nya stålverket i Luleå. Foto: Erik Sandström.

Snabbare omställning av produktionen

En av de stora operativa skillnaderna gäller tiden det tar att ändra produktionstakten.

Carl Orrling beskriver hur beslut och anpassningar i dagens masugnsbaserade system kan behöva planeras över veckor. I det nya verket ska förändringar kunna göras på timbasis.

Den flexibiliteten väcker frågan om produktionen kan styras efter elpriset. Men när han får den frågan vill han bredda resonemanget. Stålet tillverkas mot kundorder, och ett produktionsstopp kan påverka leveranser och andra delar av verksamheten.

– Det är väldigt viktigt att man inte optimerar produktionen utifrån en enda parameter, exempelvis elpriset. Man får komma ihåg att allting vi producerar är orderbaserat.

Hans invändning gäller hur hela systemet ska fungera. Elektrifieringen behöver marknadsvillkor som gör industriell produktion möjlig och konkurrenskraftig.

– Vill man ha en elektrifiering måste man också skapa goda förutsättningar för det.

Affären finns också i produkterna

När Carl Orrling beskriver den ekonomiska logiken bakom omställningen i Luleå och Oxelösund lyfter han framför allt försäljningen av mer avancerade stålprodukter. En förbättrad kostnadsposition och möjligheten att sälja koldioxidreducerat stål till en premie bidrar också till värdeskapandet.

När Carl Orrling beskriver den ekonomiska logiken bakom omställningen återkommer han till effektivare fabriker, lägre fasta kostnader per färdig produkt och möjligheten att tillverka en mer avancerad produktportfölj. Även lägre koldioxidutsläpp är en del av affären. Och produktionssystemet ska också stärka SSAB:s förmåga att leverera de egenskaper som kunderna behöver.

För Luleå pekar han särskilt ut bil- och fordonsindustrin, både personbilar och tunga lastbilar. Byggindustrin är ytterligare en möjlig marknad, där han ser potential i hållbarhetskrav vid offentligt finansierade projekt.

Kundernas intresse för stål med lägre klimatavtryck varierar, konstaterar han. Men de behöver samtidigt kunna utveckla sina egna produkter och möta internationell konkurrens.

– Vi måste hjälpa våra kunder med avancerade produkter så att de kan hålla sig konkurrenskraftiga i en global värld.

Det knyter ihop råvarufrågan med det som syns längre fram i produktionskedjan. Ett väl sorterat skrotparti, en leverans av järnsvamp och möjligheten att justera blandningen i ugnen får sitt värde genom det stål som kan levereras.

För Luleå blir därför en avgörande fråga hur väl varje råvara kan matchas mot nästa kundorder. Ju bättre innehållet är känt, desto större blir möjligheten att återvinna stålet med rätt egenskaper även nästa gång.


Likviditetskrisen stoppar Engebø

Nordic Mining har tillfälligt stoppat gruvdriften vid Engebø sedan förhandlingarna med obligationsägarna och royaltygivaren kört fast. Stoppet kommer trots stigande produktion och investeringar på över 3 miljarder norska kronor. Fallet visar hur finansieringsrisken kan leva kvar långt efter att en ny gruva har börjat producera.

Mats Janson
Mats Janson 3 november, 2026 • 6 minuters läsning
artikel-99-bild-3
Nordic Mining har stoppat gruvdriften vid Engebø tills vidare medan bolaget förhandlar med obligationsägare och royaltygivare om en finansiell rekonstruktion. Nordic Mining

Engebø är en ny europeisk källa till rutil, ett titanrikt mineral som huvudsakligen består av titandioxid, och almandin som är ett granatmineral som bland annat används som industriellt blästermedel och vid vattenskärning. Den 11 oktober rapporterade Nordic Mining stigande produktion vid gruvan Engebø i västra Norge. Två veckor senare stoppades gruvdriften för att bevara bolagets återstående likviditet.

Beslutet fattades sedan Nordic Mining och dotterbolaget Engebø Rutile and Garnet inte hade lyckats nå en uppgörelse med obligationsägarna och bolagets royaltygivare. Enligt bolaget hade parternas ståndpunkter tvärtom kommit längre ifrån varandra.

Stoppet gäller tills vidare. Nordic Mining har inte angett någon tidpunkt för en återstart eller redovisat hur personal, leveranser och driften av anrikningsverket påverkas.

Produktionen ökade före stoppet

Engebø började producera mineralkoncentrat i december 2024. Under 2025 skickades den första kommersiella granatleveransen, men upprampningen av framför allt rutilproduktionen blev långsammare och dyrare än planerat.

Under tredje kvartalet 2026 förbättrades ändå produktionen. Totalt behandlades 311 122 ton malm, 7 procent mer än under andra kvartalet. Rutilproduktionen steg med 74 procent till 2 190 ton, medan granatproduktionen ökade med 10 procent till 11 161 ton.

Enligt Nordic Mining låg rutilproduktionen i linje med den reviderade planen och granatproduktionen omkring 20 procent över den. Konsultbolaget Hatch hade samtidigt tagit in ett särskilt team för att stabilisera matningen och förbättra malningen samt de våta och torra separationsstegen.

Det räckte dock inte för att lösa finansieringen. Upprampningen hade redan förbrukat mer kapital än bolaget räknat med, samtidigt som de kommersiella intäkterna kom senare och i mindre omfattning än planerat.

Förlusten tömde kassan

Vid utgången av det andra kvartalet hade Nordic Mining omkring 150 miljoner norska kronor i kassan. Rörelseresultatet för kvartalet var minus 154,3 miljoner norska kronor och det operativa kassaflödet var negativt.

Bolaget hade då inte redovisat några intäkter för kvartalet, trots genomförda produktleveranser. Orsaken var pågående diskussioner om kvaliteten på de levererade produkterna.

I augusti uppgav Nordic Mining att ytterligare 10–15 miljoner dollar behövdes för att finansiera driften fram till november. Bolaget hade vid det laget investerat mer än 3 miljarder norska kronor i Engebø, men ännu inte nått en produktion som genererade tillräckliga kassaflöden.

Det illustrerar ett känsligt skede i nya gruvprojekt. När bygginvesteringarna till stor del är genomförda återstår fortfarande kostnader för personal, energi, underhåll, lager och problemlösning. Om produktionen eller försäljningen utvecklas långsammare än planerat kan rörelsekapitalet ta slut innan gruvan når stabil drift.

Nödlånet blev dyrt

I september tog Engebø in ny finansiering genom att utöka sitt befintliga obligationslån. Nya obligationer med ett nominellt värde på 30 miljoner dollar emitterades med 75 procents rabatt. Det innebar att bolaget bara fick in 7,5 miljoner dollar kontant.

Pengarna bedömdes räcka till mitten av oktober. Samtidigt sköts räntebetalningar upp och bolaget fick tillfälliga undantag från lånevillkor om minsta likviditet och eget kapital.

Den 20 oktober presenterades nästa kortfristiga lösning. Engebø ville ta in 3 miljoner dollar genom nya obligationer med högsta prioritet, med möjlighet att senare låna ytterligare 3 miljoner. Räntan skulle vara 17,5 procent och läggas till skulden fram till förfallodagen.

Konstruktionen visar hur akut situationen hade blivit. Det föreslagna lånet skulle förfalla en vecka efter den sista utbetalningen och hade därmed främst till uppgift att hålla verksamheten vid liv medan en långsiktig uppgörelse förhandlades fram.

Obligationsägare som företrädde mer än två tredjedelar av rösterna hade signalerat stöd. Lösningen krävde emellertid även medgivande från royaltygivaren, bland annat eftersom det nya lånet skulle få prioritet framför befintliga fordringar.

Obligationsägare möter royaltygivare

Engebøs finansiering består inte enbart av aktiekapital och traditionella lån. Under 2023 tillförde en fond förvaltad av Orion Resource Partners 50 miljoner dollar genom en royaltyfinansiering.

Avtalet ger royaltygivaren rätt till 11 procent av gruvans bruttointäkter under hela gruvans livslängd. Royaltyfordran har säkerhet i projektet men är efterställd det seniora obligationslånet.

Den föreslagna nödfinansieringen innebar att inga betalningar skulle göras på de befintliga obligationerna eller enligt royaltyavtalet innan det nya lånet hade betalats tillbaka. En långsiktig rekonstruktion kräver dessutom att obligationsägarna och royaltygivaren kan enas om hur värdet ska fördelas om deras fordringar skrivs ned eller förändras.

Den 26 oktober meddelade Nordic Mining att parternas ståndpunkter hade kommit längre ifrån varandra och att någon uppgörelse inte hade nåtts. Gruvdriften stoppades samma dag för att minska kostnaderna och bevara likviditeten.

Flera problem sammanfaller

Finansieringskrisen kommer samtidigt som Nordic Mining hanterar flera andra tvister och förändringar.

I september krävde projektets EPC-entreprenör Nordic Bulk omkring 50 miljoner norska kronor i en rättsprocess. Engebø bestrider delar av kravet och har i sin tur hållit inne betalningar med hänvisning till brister i levererad utrustning.

Den 30 september sade den amerikanska granatkunden Barton upp sitt leveransavtal med Engebø. Nordic Mining anser att uppsägningen saknar grund och uppgav att bolaget ville förhandla fram ett nytt avtal. Samma dag lämnade Finn Ivar Marum vd-posten och ersattes tillfälligt av Otto Søberg.

Tillståndsfrågan är däremot inte den direkta orsaken till det aktuella stoppet. Den norska regeringen beviljade den 30 september ett tillfälligt tillstånd för deponering av anrikningssand i Førdefjorden. Tillståndet gäller i tre år medan myndigheterna arbetar med en långsiktig lösning efter ett domstolsavgörande om den tidigare tillståndsprövningen.

Börsen markerar osäkerheten

Senare den 26 oktober placerade Oslo Børs Nordic Mining i sin så kallade Recovery Box. Det är inte ett handelsstopp, utan en särskild markering för bolag där omständigheterna gör prissättningen av aktien särskilt osäker.

Den 1 november meddelade Nordic Mining också att rapporten för tredje kvartalet flyttas från den 3 till den 24 november. Någon orsak angavs inte i kalenderbeskedet.

När detta skrivs har bolaget inte offentliggjort någon ny överenskommelse med fordringsägarna. Det saknas även besked om kvarvarande likviditet, hur länge verksamheten kan hållas stoppad, kostnaden för en återstart och om anrikningsverket fortsätter att behandla redan bruten malm.

Nordic Mining har tidigare uppgett att industriella aktörer genomför företagsgranskningar inför en möjlig långsiktig lösning. Ingen av dem har dock lämnat något bindande åtagande.

Gruvstarten tar inte bort finansieringsrisken

Engebø har en beräknad livslängd på 39 år och beskrivs av Nordic Mining som en av få nya källor till naturlig rutil i världen och Europas enda producent av granat. Rutil är en titanförande råvara, medan granat bland annat används som industriellt blästermedel.

Projektets långsiktiga råvaruvärde är emellertid en annan fråga än bolagets förmåga att betala de närmaste veckornas kostnader. En gruva kan ha stora reserver, giltiga tillstånd och efterfrågade produkter och ändå hamna i akut finansieringskris om upprampningen tar längre tid än den tillgängliga likviditeten räcker.

Engebø visar därmed att ett gruvprojekt inte är ekonomiskt avriskat bara för att anläggningen är färdigbyggd och den första produkten har lämnat fabriken. Den kanske känsligaste sträckan återstår: vägen från första leverans till stabil produktion och positivt kassaflöde.


Cookies

Den här webbplatsen använder cookiesför statistik och användarupplevelse.

Core-template använder cookies för att förbättra din användarupplevelse, för att ge underlag till förbättring och vidareutveckling av hemsidan samt för att kunna rikta mer relevanta erbjudanden till dig.

Läs gärna vår personuppgiftspolicy. Om du samtycker till vår användning, välj Tillåt alla. Om du vill ändra ditt val i efterhand hittar du den möjligheten i botten på sidan.