Till huvudinnehållet

Nu lanserar vi TripleM – häng med från starten! 

FoU

Rödslam kan bli råvara i flera steg

Omkring 180 miljoner ton rödslam uppstår varje år när bauxit förädlas till aluminiumoxid. En ny forskningsöversikt undersöker hur järn och andra metaller först kan utvinnas och den återstående mineralfraktionen därefter användas i cement och andra byggmaterial. Målet är att utnyttja en större del av avfallsströmmen, men ännu saknas en industriellt etablerad process som förenar de olika stegen.
Mats Janson
Mats Janson 16 september, 2026 3 minuters läsning
Luftaufnahmen_Nordseekueste_2012-05-by-RaBoe-478
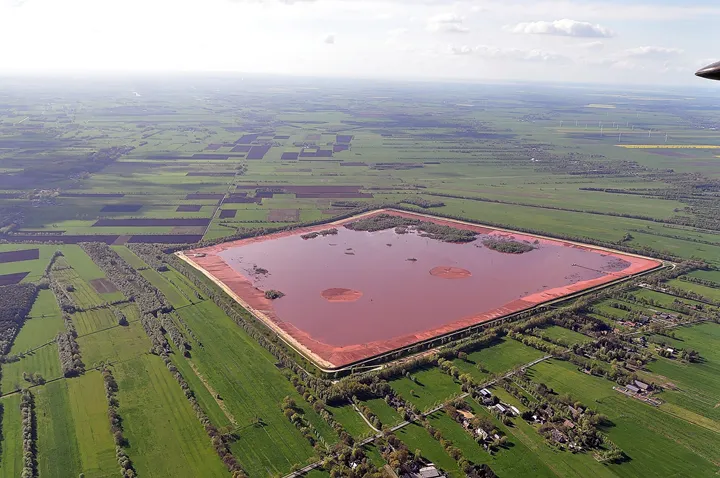
Rödslam utanför Stade i Tyskland. Rödslam uppstår när bauxit förädlas till aluminiumoxid. Forskare undersöker hur metaller kan utvinnas och den kvarvarande mineralfraktionen användas i bland annat byggmaterial.  Ra Boe / Wikipedia, CC BY-SA 3.0 de

Rödslam är en starkt alkalisk restprodukt från Bayerprocessen, där aluminiumoxid utvinns ur bauxit. Mängden varierar med råvaran och processen, men en internationell kartläggning anger ett genomsnitt på omkring 1,23 ton rödslam per ton producerad aluminiumoxid.

Enligt en studie publicerad i Nature 2024 uppstår omkring 180 miljoner ton om året och de upplagrade mängderna uppgår till ungefär fyra miljarder ton. Materialet förvaras vanligen i magasin eller torra upplag och kan kräva långvarig övervakning för att förhindra spridning av starkt alkaliskt lakvatten och andra ämnen.

Samtidigt består rödslam inte bara av avfall. Järnoxid utgör ofta en stor del av materialet, medan bland annat aluminium, titan, scandium, gallium och andra sällsynta jordartsmetaller kan finnas i lägre koncentrationer.

Metaller först – byggmaterial sedan

Den nya översikten behandlar vad forskarna kallar total-component valorization. Grundtanken är att flera processteg ska kombineras så att inte bara den mest värdefulla metallen utvinns medan resten återgår till deponi.

En möjlig kedja är att först separera järn och andra metaller. Den återstående, mer mineraliska fraktionen kan därefter behandlas och användas som råvara i cement, bindemedel, tegel eller ballast. Därmed kopplas metallutvinningen samman med en möjlig avsättning för den stora mängd material som blir kvar.

Ett konkret forskningsspår är att reducera järnoxiden till metalliskt järn. Forskare har bland annat visat att detta kan göras med vätgasplasma i laboratorieskala. Andra studier undersöker vätgas, biobaserade reduktionsmedel, magnetisk separation och stegvis kemisk utvinning.

Inte ett färdigt klinkersubstitut

Att rödslam kan ingå i byggmaterial innebär inte att det utan vidare kan ersätta cementklinker. Sammansättningen varierar mellan olika bauxitmalmer och aluminiumoxidverk, samtidigt som höga halter av alkali och förekomsten av spårämnen kan påverka materialets hållfasthet, beständighet och lakning.

Varje användning kräver därför provning mot de krav som gäller för den färdiga produkten. Klimatnyttan beror dessutom på vad rödslammet ersätter och hur mycket energi och kemikalier som krävs för neutralisering, metallutvinning och vidare behandling.

Det ekonomiska problemet är liknande. Järnet finns ofta i stora mängder men har ett förhållandevis lågt värde, medan exempelvis scandium kan vara värdefullt men förekommer i betydligt lägre koncentrationer. En fungerande process behöver därför kombinera flera intäkter och samtidigt finna en marknad för den kvarvarande mineralfraktionen.

Indirekt nordisk koppling

Rödslam bildas vid raffinering av bauxit till aluminiumoxid, inte vid själva smältningen av aluminium. Kopplingen till svenska och nordiska aluminiumsmältverk är därför främst indirekt genom råvarukedjan.

Däremot kan forskningen vara relevant för nordiska företag inom metallurgi, processutrustning, återvinning och byggmaterial. Den illustrerar också en bredare industriell utmaning: metallutvinning ur en restprodukt blir inte verkligt cirkulär om den efterlämnar en ny, nästan lika stor avfallsström.

Översikten visar därmed framför allt hur en framtida processkedja skulle kunna byggas. Att knyta samman metallutvinning, säker behandling och försäljning av byggmaterial i en tekniskt och ekonomiskt fungerande helhet återstår fortfarande att visa i industriell skala.

Referens: Xuchao Wang, Yang Xue, Xiaoming Liu, Zengqi Zhang och Hongming Long, ”Progress and perspectives on the total-component valorization of red mud: Bridging green metallurgy and sustainable cementitious materials”, Journal of Environmental Chemical Engineering, volym 14, nummer 5, artikel 124111, 2026. 


Nyhet

Välkommen till TripleM!

TripleM är en ny journalistisk plattform för metall-, mineral- och gruvindustrierna. Vi följer tekniken, affärerna, forskningen och människorna som formar branschen, allt med ett nordiskt perspektiv, nyfikenhet och en ambition att förklara hur branscherna hänger ihop.

Mats Janson
Mats Janson 14 september, 2026 2 minuters läsning
Slide 16_9 - 29
Nu lanseras TripleM!

Idén bakom TripleM bottnar i det faktum att metaller finns överallt i våra liv. Och att kunskapen, arbetet och vägvalen bakom dem trots det sällan får det utrymme de förtjänar. 

TripleM ska därför vara en plats för alla som arbetar i branschen och för dem som vill förstå den bättre. Vi vill inte bara berätta att en investering görs eller att en teknik utvecklas, utan också varför det spelar roll för produktionen, människorna och samhället runt omkring. Samtidigt är branscherna som vi bevakar stora och spretiga. Därför erbjuder vi möjligheten att skräddarsy vilken typ av nyheter och uppdateringar man vill ta del av.

Flera av oss som är med och lanserar TripleM har arbetat inom metall-, mineral- och gruvindustrierna med journalistik, kommunikation och affärsutveckling. Rent redaktionellt vill vi vara nära branschen och självständiga i vår bevakning. Samarbetspartner bidrar med kunskap, perspektiv och kontakter, men redaktionen bestämmer vad vi bevakar och publicerar. Vår uppgift är att ställa frågor, kontrollera uppgifter och skilja resultat från löften.

Sajten är vårt första steg med intervjuer, fördjupningar och forskningsbevakning. Under hösten växlar vi upp med poddar och nyhetsbrev, en bit i taget för att varje del ska bli genomarbetad och användbar. Längre fram vill vi även skapa fler möjligheter för människor i branschen att mötas och utbyta kunskap.

Nu vill vi gärna höra från dig vad som behöver förklaras bättre? Vem borde vi träffa? Vilka frågor saknar du i bevakningen?

Välkommen till TripleM, vi ser fram emot att lära känna dig!

Tipsa oss!
Har du tips, idéer och tankar kring vad vi på TripleM ska skriva om?
Här hittar du kontaktuppgifter.


Dela artikeln

FoU

EU:s mineralproblem handlar om vem som tar risken

Varför har strategiska europeiska mineralprojekt svårt att få kapital trots ett starkt politiskt stöd? En ny studie söker svaret i hur EU, USA och Kina fördelar den ekonomiska risken. Medan Kina bär en stor del genom statlig planering och USA använder finanspolitik, upphandling och säkerhetspolitiska ingripanden har EU historiskt lämnat mer av risken till företagen.

Mats Janson
Mats Janson 16 september, 2026 3 minuters läsning
AdobeStock_2054224454
Förädling och smältning är avgörande led i försörjningen av kritiska mineral. En ny studie visar hur Kina, USA och EU använder olika politiska och finansiella verktyg för att bygga sådan industrikapacitet. Adobe Stock

TripleM rapporterade nyligen att 23 av EU:s 60 strategiska råvaruprojekt varnar för problem med finansiering, marknadstillgång och tillstånd. Att ett projekt har fått strategisk status enligt förordningen om kritiska råmaterial innebär inte att det garanteras kapital eller kunder.

En ny statsvetenskaplig studie ger en möjlig strukturell förklaring till detta glapp. Cornel Ban vid Copenhagen Business School jämför industripolitiken för kritiska råmaterial i Kina, USA och EU. Hans huvudfråga är inte bara vilka mål eller stödprogram regionerna har, utan hur deras institutioner hanterar ekonomisk risk.

Det kan handla om vem som tar förlusten om råvarupriserna faller, tekniken inte fungerar i industriell skala eller kunderna inte är beredda att teckna långsiktiga avtal. Gruvor, raffinaderier och separationsanläggningar kräver stora investeringar långt innan intäkterna kommer. Politisk efterfrågan på europeiska råvaror är därför inte samma sak som ett finansieringsbart projekt.

Kina samordnar hela kedjan

Cornel Ban beskriver Kina som en statsstyrd utvecklingsmodell där risk kan tas upp inom statliga planeringsorgan, statsägda företag och politiskt styrda banker. Det ger möjligheter att samordna investeringar genom hela värdekedjan, från gruvor och raffinering till materialproduktion och industriell användning.

Modellen innebär att enskilda projekt inte behöver bära hela marknads- och investeringsrisken själva. Det bidrar enligt analysen till att förklara Kinas starka position inom framför allt förädling och raffinering.

USA beskrivs som en annan typ av interventionsstat, starkt präglad av nationell säkerhet. Där kan risk fördelas genom federala stöd, skattepolitik, offentlig upphandling och statliga beställningar. Företagen förblir privata, men staten kan skapa en marknad eller bära delar av kostnaden när en råvara bedöms som strategiskt viktig.

EU har lagt nya verktyg ovanpå den gamla modellen

EU har historiskt arbetat mer genom regler, standarder, handelsrelationer och allianser. Enligt studien har det inneburit att en större del av risken för investeringar i gruvor och förädlingsanläggningar lämnats till privata aktörer.

Förordningen om kritiska råmaterial, nya finansieringsinitiativ och urvalet av strategiska projekt visar att EU rör sig mot en mer aktiv industripolitik. Cornel Ban beskriver dock utvecklingen som lager som läggs ovanpå den befintliga modellen, snarare än en fullständig förändring.

EU saknar bland annat en gemensam statsbudget och balansräkning som motsvarar en nationalstats. Unionen har därför svårare att snabbt samla finansiering och ta industriell risk på samma sätt som Kina eller USA.

Här möter studien den verklighet som TripleM tidigare beskrivit. EU kan sätta mål för utvinning, förädling och återvinning samt ge vissa projekt politisk prioritet. Men om staten inte tar en större del av risken måste projekten fortfarande övertyga privata investerare om framtida priser, tillstånd, teknik och kundavtal.

En förklaring – inte en rangordning

För nordiska mineralprojekt väcker analysen frågan om vad strategisk status faktiskt behöver kompletteras med. Det kan handla om garantier, lån, offentliga köpavtal eller andra former av riskdelning. Studien fastställer däremot inte vilket verktyg EU bör välja eller att alla strategiska projekt behöver offentligt stöd.

De modeller Cornel Ban beskriver är dessutom idealtyper. De gör skillnaderna tydliga, men förenklar variationerna inom Kina, USA och de 27 EU-länderna. Analysen visar inte heller att Kinas modell är överlägsen när miljömässiga, sociala och statsfinansiella konsekvenser vägs in.

Studiens viktigaste bidrag är i stället att flytta frågan från politiska ambitioner till institutionell kapacitet. Europas råvaruproblem handlar inte bara om fyndigheter, tillstånd eller teknik. Det handlar också om vem som är beredd att bära risken tills en gruva eller förädlingsanläggning faktiskt kan stå på egna ben.

Referens: Cornel Ban, The Beautiful and the Smelted: Industrial Policy Regimes for Critical Minerals in China, Europe and the United States, Stato e mercato, nummer 1, 2026, sidorna 59–99.


Cookies

Den här webbplatsen använder cookiesför statistik och användarupplevelse.

Core-template använder cookies för att förbättra din användarupplevelse, för att ge underlag till förbättring och vidareutveckling av hemsidan samt för att kunna rikta mer relevanta erbjudanden till dig.

Läs gärna vår personuppgiftspolicy. Om du samtycker till vår användning, välj Tillåt alla. Om du vill ändra ditt val i efterhand hittar du den möjligheten i botten på sidan.