Simandou förändrar spelet om järnmalmen
Varför investerar kinesiska aktörer i nya järnmalmsgruvor när stålindustrin redan har för stor kapacitet? Simandou i Guinea visar hur råvaruförsörjning kan handla om att pressa kostnader, få fler leverantörer och stärka förhandlingsläget. När leveranserna växer påverkas också konkurrensen mellan olika malmkvaliteter, med betydelse för svenska producenter.
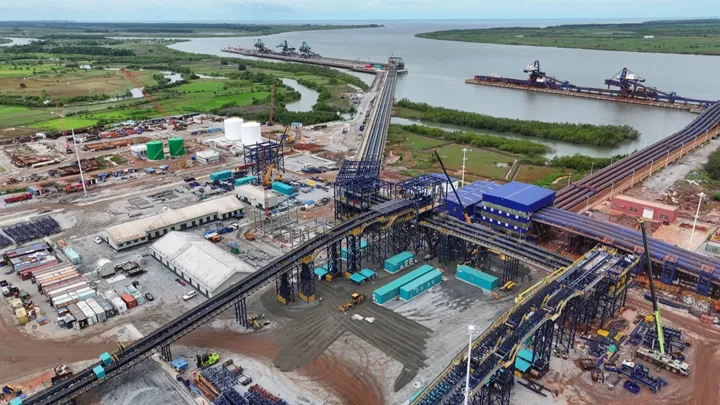
En ny gruva behöver inte en växande marknad för att hitta kunder. Den kan också ta kunder från befintliga leverantörer.
Där finns en viktig förklaring till de kinesiska investeringarna i Simandou, det stora järnmalmsområdet i sydöstra Guinea vid den västfrikanska atlantkusten. Överkapacitet i stålindustrin innebär att det finns fler stålverk än efterfrågan motiverar. Men de verk som fortsätter producera behöver fortfarande råvara, och pressade marginaler gör kostnaden för den desto viktigare.
Simandou ger möjlighet att förändra vem som levererar denna råvara och på vilka villkor.
I en analys från april beskriver S&P Global Market Intelligence projektet som ett steg i Kinas långvariga strävan att minska beroendet av Australien och Brasilien och få större inflytande över den långsiktiga prissättningen. Kina är också den huvudsakliga mottagaren av de första leveranser som analysföretaget följt.
Två gruvprojekt, en ny exportväg
Simandou omfattar flera fyndigheter och två stora gruvprojekt. Winning Consortium Simandou, med kinesiska Baowu som en central aktör, utvecklar block 1 och 2. Och SimFer, där Rio Tinto samarbetar med Guineas stat och ett av Chinalco lett konsortium, utvecklar block 3 och 4.
Till gruvorna hör en ny exportkedja med omkring 600 kilometer järnväg genom Guinea och hamninfrastruktur vid Atlantkusten. Det kinesiska engagemanget omfattar därmed både malmtillgångar och de transporter som gör dem tillgängliga för marknaden.
De båda gruvprojekten har tillsammans en planerad kapacitet på 120 miljoner ton per år. Men den siffran beskriver målet vid full utbyggnad, inte dagens leveranser.
Rio Tinto rapporterar den 14 oktober att SimFers produktion under tredje kvartalet nått en takt motsvarande cirka tio miljoner ton på årsbasis. Bolaget står fast vid målet att nå en produktionstakt på 60 miljoner ton per år under andra halvåret 2028. Uppgifterna gäller SimFer, alltså den ena av de två gruvverksamheterna.
Det är en viktig skillnad för bedömningen av marknadseffekten. Nya volymer kommer successivt, och gruvor, järnväg och hamn måste fungera tillsammans innan den planerade kapaciteten kan omsättas i stabila leveranser.
Mer malm kan stärka köparen
För kinesiska stålproducenter kan fler konkurrenskraftiga malmleverantörer vara värdefulla även om den egna produktionen minskar. Möjligheten att byta råvara eller leverantör påverkar förhandlingsläget också för de volymer som fortsätter köpas från etablerade gruvbolag.
Hur betydelsefulla dessa förhandlingar har blivit framgår av Fortescues kvartalsrapport den 22 oktober. Det australiska gruvbolaget redovisar att försäljningen har understigit utskeppningen till följd av pågående förhandlingar med China Mineral Resources Group, CMRG. Fortescue varnar samtidigt för att verksamheten kan påverkas om förhandlingarna inte avslutas före årsskiftet. Detta visar köparsidans betydelse redan i dagens marknad, men det belägger däremot inte att Simandou har orsakat konflikten.
Sammantaget pekar utvecklingen mot två sätt att stärka Kinas position: större inflytande över inköpen och tillgång till fler leveranskällor. Ägande i Guinea kan ge ytterligare handlingsutrymme när villkoren för malm från andra länder förhandlas.
Olika konkurrens för Australien och Brasilien
Vilka leverantörer får då svårare att sälja sin malm?
Wood Mackenzie bedömer i en analys från april att Simandou framför allt kommer att tränga undan produktion med högre kostnader. För australiska producenter väntas konkurrenstrycket först märkas i malm med lägre järnhalt. Analysföretaget menar samtidigt att detta inte innebär att stora volymer från Pilbara, Australiens stora järnmalmsregion i väster, plötsligt försvinner från marknaden.
För brasilianska leverantörer, särskilt Vale, blir konkurrensen mer direkt mellan högvärdiga malmprodukter. Wood Mackenzie ser en risk att ökad tillgång pressar de kvalitetspremier som producenterna får utöver grundpriset.
Utvecklingen behöver alltså inte följa en enkel ordning där ett land ersätter ett annat. Leverantörerna kan anpassa priser, blanda olika malmkvaliteter och ändra sitt produktutbud.
Det innebär också att malm som förlorar konkurrenskraft i Kina inte automatiskt hittar en ny köpare i Europa eller Indien. Alternativen måste bedömas utifrån fraktkostnad, kundernas processer och efterfrågan på den aktuella kvaliteten. En möjlig följd är omdirigerade leveranser. En annan är minskad produktion.
Geografin sätter ett pris
Guinea ger alltså Kina en ny leveransväg, men den är lång. S&P Global räknar i sin analys med betydligt högre sjötransportkostnad från Simandou till Kina än från de stora australiska gruvorna. Konkurrenskraften bygger i stället på att låga kostnader före sjötransporten kan väga upp delar av fraktnackdelen. Men det är en prognos för den framtida verksamheten, inte ett redan uppnått kostnadsutfall.
Sjöfartsanalytikern Drewry visar på ytterligare en konsekvens. Om kinesiska köpare ersätter australiska leveranser med malm från Guinea så behöver samma mängd malm transporteras en längre sträcka. Då ökar transportarbetet och behovet av fartygskapacitet, även om Kinas totala import inte växer.
Drewrys scenario illustrerar en effekt som lätt försvinner i diskussionen om tonnage, nämligen att järnmalmsflöden kan bli mer transportkrävande utan att bli större. Hur omfattande förändringen blir beror på vilka leveranser Simandou faktiskt ersätter.
Hög järnhalt räcker inte hela vägen
Simandous kvalitet är en viktig del av projektets attraktionskraft. Rio Tintos redovisade malmreserver i SimFer ligger huvudsakligen kring 65 procent järn, med en mindre del på högre nivå. Reservhalten ska dock inte förväxlas med specifikationen för varje framtida levererad produkt.
Här krävs också en skillnad mellan högvärdig masugnsmalm och råvara för direktreduktion, där järnmalm omvandlas till järnsvamp utan att smältas.
Teknikleverantören Midrex beskriver i sin genomgång av råvaruval hur direktreduktion ställer krav på både kemiska och fysiska egenskaper. Järnhalten ska vara hög, mängden oönskade mineral låg och materialet ha rätt storlek, hållfasthet och reduktionsegenskaper.
Förklaringen är att direktreduktionen främst avlägsnar syret ur järnoxiden. Mycket av det övriga materialet följer med till järnsvampen och måste sedan hanteras i ståltillverkningen. Mer medföljande gråberg kan bland annat öka energibehovet i ljusbågsugnen.
Midrex påminner också om att pellets är den huvudsakliga råvaran i dagens schaktugnar för direktreduktion. En hög järnhalt i en fyndighet är därför bara en del av vägen till en produkt som fungerar väl hos kunden.
Analysinstitutet IEEFA konstaterar i rapporten Global high-grade iron ore market is set to grow, publicerad i mars 2026, att det fortfarande är oklart hur stor del av Simandous framtida produktion som kan upparbetas till kvalitet för direktreduktion. Rapporten beskriver potentialen, men skiljer den från dagens leveranser för masugnsanvändning. Simandous fulla kapacitet kan alltså inte räknas som lika många ton färdig råvara för framtidens vätgasbaserade stålverk.
Vad betyder det för LKAB?
För LKAB blir jämförelsen därför mer användbar om den görs mellan produkter och förädlingssteg, snarare än enbart mellan gruvornas järnhalter.
LKAB beskriver sin inriktning som en utveckling mot högkvalitativa pellets med lägre utsläpp och, på sikt, järnsvamp. I det senare steget gör producenten även reduktionsarbetet innan materialet levereras vidare till ståltillverkningen.
Den marknadsmässiga slutsatsen är att två utvecklingar kan pågå samtidigt. Mer högvärdig malm kan öka konkurrensen och pressa vissa kvalitetspremier. Samtidigt kan det finnas ett värde i att förädla råvaran till en produkt med dokumenterade egenskaper och låga utsläpp, som minskar kundens eget arbete.
Det värdet är inte automatiskt. För pellets behöver det motivera förädlingskostnaden. För järnsvamp tillkommer bland annat kostnaderna för reduktion, energi och kapital. Kundens betalningsvilja och den totala kostnaden fram till färdigt stål blir avgörande.
Underlaget ger inget stöd för att Simandou i sig ändrar LKAB:s investeringsplaner. Däremot skärper projektet frågan om vad kunderna kommer att betala extra för när utbudet av högvärdig malm växer.
Simandou kan göra järnråvaran mer konkurrensutsatt. Då blir det ännu viktigare att kunna visa vad nästa förädlingssteg är värt.
Källor och vidare läsning
Rio Tinto: Simandou – projekt, ägare, infrastruktur och malmreserver.
Rio Tinto, 14 oktober 2026: Produktionsrapport för tredje kvartalet. Aktuell upptrappning i SimFer.
S&P Global Market Intelligence, april 2026: Simandou’s iron ore shipments signal major industry shift. Leveranser, kinesiska intressen och kostnadsjämförelser.
Wood Mackenzie, 1 april 2026: Guinea’s Simandou to become largest driver of seaborne iron ore supply growth. Konkurrensen med Australien och Brasilien.
Fortescue, 22 oktober 2026: September 2026 Quarterly Production Report, PDF. Försäljning och förhandlingarna med CMRG.
Drewry: Commencement of operations at the Simandou mine unlocks a new era of long-haul iron ore flows. Scenarier för sjötransporterna.
Midrex: Maximizing Iron Unit Yield from Ore to Liquid Steel – Ore Selection. Tekniska krav på råvara för direktreduktion.
IEEFA, mars 2026: Global high-grade iron ore market is set to grow, PDF. Simandou och möjlig framtida tillgång till råvara för direktreduktion, särskilt sidorna 18–19.
LKAB: Utveckling av koldioxidfria processer. Bolagets beskrivning av förädlingen till pellets och järnsvamp.