Stålhandeln får nya gränser
Tullar och mindre importkvoter förändrar den globala stålhandeln. För svenska producenter kan samma utveckling ge skydd på en marknad och försvåra försäljningen på en annan. Mathias Ternell på Jernkontoret ser en växande överkapacitet som grundproblemet. Med exempel från SSAB, Alleima och Suzuki Garphyttan beskriver han varför både produktionens placering och stålets egenskaper får betydelse.
När Mathias Ternell, handelspolitisk direktör på Jernkontoret, får frågan om stålhandeln håller på att delas upp i regionala block börjar han med det som driver länderna att resa nya handelshinder. Världens stålverk har kapacitet att tillverka betydligt mer än marknaden efterfrågar.
– Det är det som är det grundläggande problemet, att det finns en brutal obalans mellan utbud och efterfrågan. Det är pudelns kärna och hela problematiken, säger han.
OECD uppskattar det globala kapacitetsöverskottet till 640 miljoner ton 2025 och bedömer att det kan nå 745 miljoner ton 2028. Det är ett mått på skillnaden mellan produktionskapacitet och efterfrågan, inte ett lager av osålt stål.
Den kinesiska överkapaciteten har en lång förhistoria. Redan i mitten av 2000-talet övergick Kina till att bli nettoexportör av stål efter en snabb utbyggnad av industrin. Under det följande decenniet växte produktionskapaciteten snabbare än tillverkningen, och omkring 2015 stod överkapaciteten i centrum för internationella handelskonflikter. Dagens exporttryck är därmed en ny fas i ett problem som har byggts upp och återkommit under lång tid.
För Mathias Ternell är dagens situation en del av ett återkommande förlopp, eller strukturellt problem om man så vill, som har funnits i stålindustrin så länge han har varit med. När ett land industrialiseras, menar han, växer behovet av stål snabbt. Infrastruktur och industrier byggs ut, och stålverken växer med efterfrågan. Så småningom planar konsumtionen ut, och då behöver också produktionsapparaten anpassas. Mathias Ternell jämför med Sveriges stålkris på 1970- och 1980-talen, då industrin genomgick en omfattande omstrukturering.
Den kinesiska efterfrågan har enligt hans analys nu gått in i en mer varaktig avmattning. Landets omfattande kapacitetsutbyggnad har följts av en svagare inhemsk efterfrågan, vilket ökar trycket att sälja på andra marknader. Han är tydlig med att överkapaciteten finns i flera länder, men att Kinas storlek gör utvecklingen där särskilt betydelsefull.
Kvoter ska hålla handeln öppen
EU:s nya handelspolitiska åtgärd började tillämpas den 1 juli 2026. Den bygger på tullkvoter: bestämda mängder stål får importeras utan den extra tull som tas ut när kvoten är förbrukad. Den samlade årliga kvotvolymen är omkring 18,3 miljoner ton, cirka 47 procent mindre än kvoterna i 2024 års skyddssystem. För import utöver kvoterna är tullen 50 procent.
Jernkontoret har arbetat för den modellen. Mathias Ternell beskriver den som ett försök att förena stålanvändarnas behov av import med producenternas behov av skydd mot konkurrens som snedvrids av subventioner.
– Anledningen till att man använder just stålkvoter i stället för rena tariffer är att du med hjälp av en tullfri kvot kan upprätthålla normala handelsflöden, så att stålanvändare får det stål de behöver samtidigt som stålproducenter får det skydd de behöver.
Bakgrunden är enligt honom att subventionerad import har pressat ned kapacitetsutnyttjandet i Europas stålverk. När mindre stål tillverkas ska de fasta kostnaderna fördelas på färre ton. Det blir särskilt kännbart i en industri med stora anläggningar och höga fasta kostnader.
EU-rådet anger att kapacitetsutnyttjandet i EU:s stålindustri låg på 67 procent 2024. Den nya åtgärden ska möta den press som överkapacitet och handelsomledning skapar på den europeiska marknaden.
Mathias Ternell sätter stort hopp till regelverket, men sticker inte under stol med att flera praktiska frågor behöver lösas även om grundmodellen är beslutad.
– Det här är ett regelverk som är helt nytt i sitt slag och det behövs kalibrering och intrimning för att det ska få de effekter vi är ute efter.
Samma tullsats kan fungera olika
Även Storbritannien har skärpt importvillkoren. Sedan den 1 juli är de samlade tullfria kvotvolymerna 51 procent mindre än i det tidigare skyddssystemet, och tullen på import över kvoterna har höjts från 25 till 50 procent. Åtgärden gäller utvalda stålprodukter som kan tillverkas i landet.
Mathias Ternell ser en avgörande skillnad mellan sådana tullkvoter och USA:s tariffmodell med breda importtullar. En kvot lämnar utrymme för handel utan tilläggstullen. Därmed kan etablerade leveranser fortsätta, förutsatt att de ryms inom kvoten.
För Jernkontoret är det av stor vikt. Svensk stålindustri är beroende av kunder långt utanför hemmamarknaden, och Mathias Ternell vill se fler länder använda tullkvoter för att hantera överkapaciteten.
'Det är oerhört viktigt att vi kan ha en fortsatt fungerande handel för Sverige i stort. Sverige är ett handlande land'
Hur hög tullen över kvoten bör vara kopplar han till det stöd som han menar snedvrider konkurrensen. Hans argument är att tullen måste vara tillräckligt hög för att neutralisera subventionernas effekt. Det är också så han försvarar en nivå som annars kan framstå som mycket hög.
– Det är mycket värre om tullen är för låg, för då lyckas du inte neutralisera stödinnehållet i importen.
För en stålköpare är därför både tullsatsen och utrymmet inom den aktuella kvoten viktiga. En tull på 50 procent över kvoten innebär inte att varje leverans beläggs med den tullen. Men en mindre kvot begränsar hur mycket som kan komma in utan den.
Stålet söker nya vägar
Handelshindren tar samtidigt inte bort den globala överkapaciteten. När det blir svårare att sälja på en marknad ökar trycket att hitta andra kunder och andra vägar till marknaden.
Mathias Ternell pekar på att det inte räcker att följa den kinesiska exporten av färdiga produkter, exempelvis plåt, långa stålprodukter och rör. I den statistik han följer har den exporten bromsat in, samtidigt som exporten av göt och ämnen – som kan bearbetas vidare i ett annat land – har ökat.
Han beskriver också risken att sådana leveranser går via ett tredje land, där stålet exempelvis valsas innan det säljs vidare. Då blir frågan om stålets ursprung mer komplicerad än vilket land den färdiga produkten skickas från.
– Var föddes stålet någonstans?
Den frågan ligger bakom regler om ”melt and pour”, alltså var stålet först smältes och göts. EU:s nya regelverk innehåller bestämmelser om detta för att förbättra spårbarheten och motverka kringgående.
Att exporten byter form är däremot inte i sig ett bevis för att regler kringgås. Det Mathias Ternell pekar på är behovet av att följa stålet genom flera produktionssteg. En minskning av exporten av färdiga produkter behöver inte betyda att trycket från överkapaciteten har minskat lika mycket.
På rätt sida tullgränsen
För ett svenskt stålföretag beror effekten av handelshindren också på var tillverkningen finns. Mathias Ternell tar SSAB som ett tydligt exempel. Koncernen har stålverk i både Mobile i Alabama och Montpelier i Iowa och kan därmed försörja amerikanska kunder med stål tillverkat i USA.
– Det är ju alltid bra att vara på rätt sida tullgränsen, kommenterar han och konstaterar vidare att de amerikanska tullarna har bidragit till ett gynnsamt prisläge för producenter inne på marknaden, vilket också har gynnat SSAB:s amerikanska produktion. Samma handelshinder som försvårar för en exportör kan alltså vara en fördel för den del av en koncern som tillverkar lokalt.
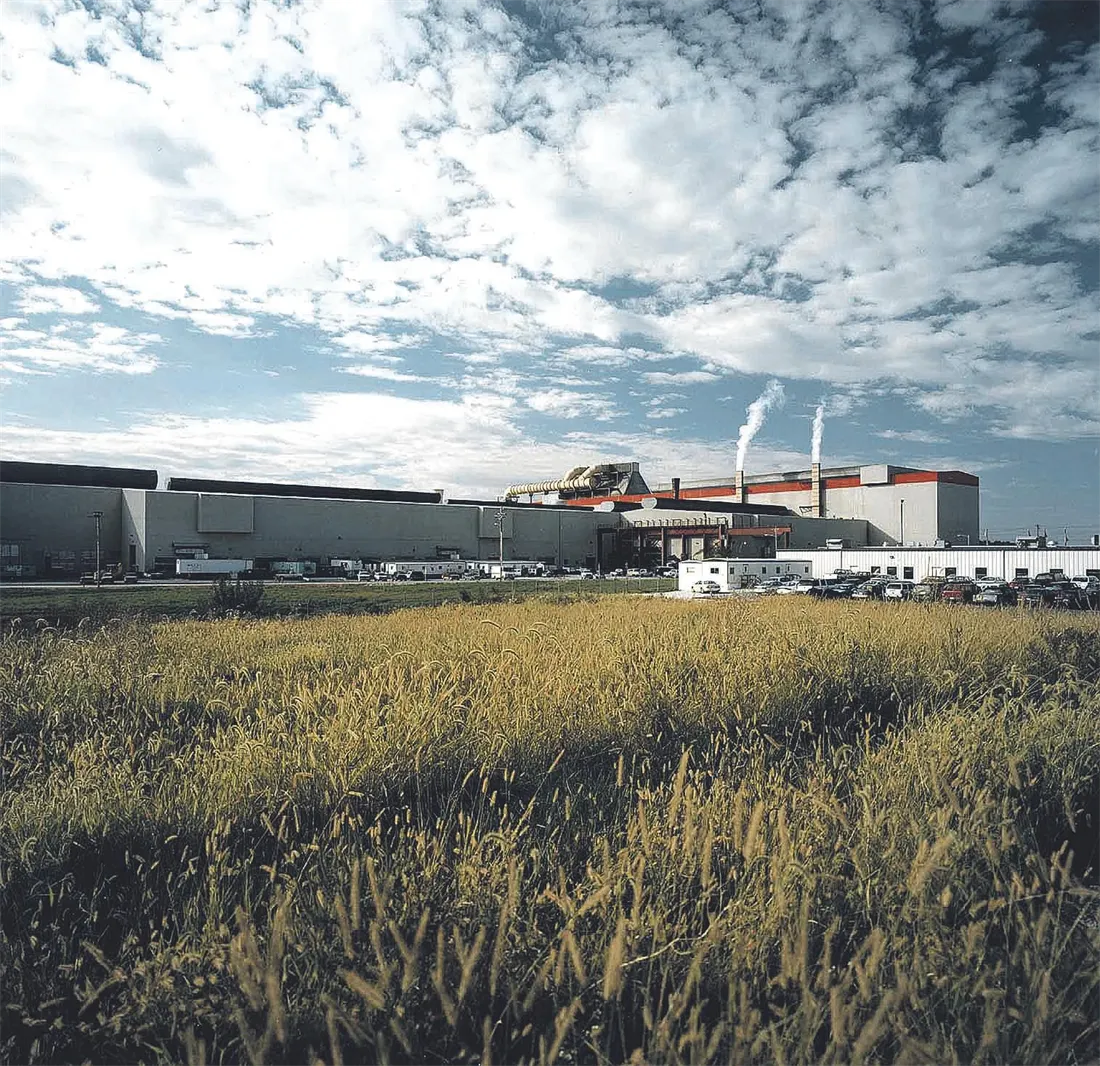
Alleimas närvaro i Kina och Indien illustrerar ett liknande resonemang, även om bolagets investeringar har flera drivkrafter. I augusti meddelade Alleima en investering på cirka 220 miljoner kronor i Mehsana i Indien. Den ska öka kapaciteten för avancerade rör och tas i drift 2028. Företaget framhåller växande efterfrågan, kortare ledtider och närhet till kunderna.
I november 2025 invigde Alleima också en ny anläggning för kallbearbetning av rör i Zhenjiang i Kina. Investeringen på 255 miljoner kronor fördubblar enligt bolaget kapaciteten i landet och ska stödja försäljningen både i Kina och på andra asiatiska marknader. Satsningen annonserades redan 2023.
Investeringarna visar hur produktion kan placeras närmare regionala kunder. Mathias Ternells poäng är att en sådan närvaro också kan ge fördelar när handelshindren ökar. Däremot går det inte att utifrån investeringarna dra slutsatsen att hela produktionskedjan finns inom ett land eller att alla leveranser blir opåverkade av tullar.
Specialiseringen kräver export
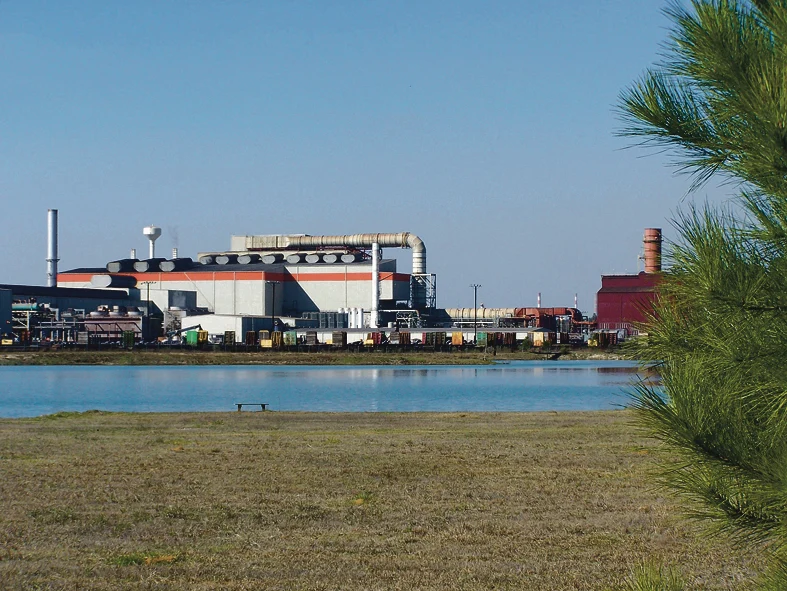
Alla svenska producenter har inte ett internationellt nät av tillverkningsanläggningar. Mathias Ternell lyfter Uddeholm, som tillverkar stål i Hagfors och säljer till kunder över hela världen. För sådana företag är tillgången till exportmarknader avgörande.
Han beskriver en skillnad mellan tillverkning av stora volymer mer standardiserat stål, där närmarknaden ofta väger tungt, och den svenska industrins inriktning på specialiserade produkter. För en nischad producent kan kunder i USA och Asien vara minst lika viktiga som de europeiska.
Det är ett skäl till att Jernkontoret driver frågan om tullkvoter. Ett handelssystem som förutsätter egen tillverkning på varje större marknad passar dåligt för företag som koncentrerar en avancerad produktion till en plats och säljer globalt.
Specialiseringen kan samtidigt ge en stark position hos kunderna. Mathias Ternell nämner Suzuki Garphyttans ventilfjädertråd som exempel. Han beskriver ett stål med mycket höga krav på renhet och kvalitet, eftersom fjädrarna ska tåla en enorm mängd upprepade rörelser i en motor.
Här är materialets egenskaper avgörande för kundens produkt. Mathias Ternell lyfter företaget som ett exempel på svensk spetskompetens med en internationell marknad. Han gör däremot ingen bedömning av vilka tullar eller eventuella undantag som gäller för Suzuki Garphyttans leveranser.
Exemplet visar varför diskussionen om stålhandel behöver rymma skillnaderna mellan produkter. Tillgången till ett visst specialstål kan vara viktig för en tillverkare även när det globalt finns betydligt mer kapacitet än efterfrågan.
Överkapaciteten måste minska
För Mathias Ternell återstår den svåraste frågan också om tullkvoterna fungerar som avsett. De kan skydda en marknad mot effekterna av överkapaciteten och samtidigt ge utrymme för fortsatt handel. Men de anpassar inte automatiskt världens stålverk till den efterfrågan som finns.
Att minska kapaciteten under en kris är smärtsamt och möter motstånd, menar han. Ändå ser han en sådan anpassning som nödvändig även i de länder som nu har byggt upp för stor produktionsförmåga.
– Den här obalansen är brutal och det kräver att utbudet globalt måste ner och anpassas till den globala efterfrågan.
För svensk stålindustri löper därmed två behov parallellt: rimliga konkurrensvillkor i Europa och fortsatt tillgång till kunder ute i världen. SSAB:s amerikanska stålverk, Alleimas asiatiska rörtillverkning och Suzuki Garphyttans specialiserade tråd visar hur olika förutsättningarna kan vara. Var stålet tillverkas spelar roll, men också vad det används till och hur svårt det är för kunden att ersätta.