Den mekaniskt starkaste av tio kommersiella järnmalmspellets hade samtidigt sämre reducerbarhet och svällde kraftigt under processen. En ny studie visar varför stålverk inte kan bedöma pellets enbart efter järnhalt och hållfasthet. Resultaten är relevanta när pellets får en större roll i både masugnar och framtida vätgasbaserad järnframställning.
Mats Janson
2 oktober,
2026
•
3 minuters läsning
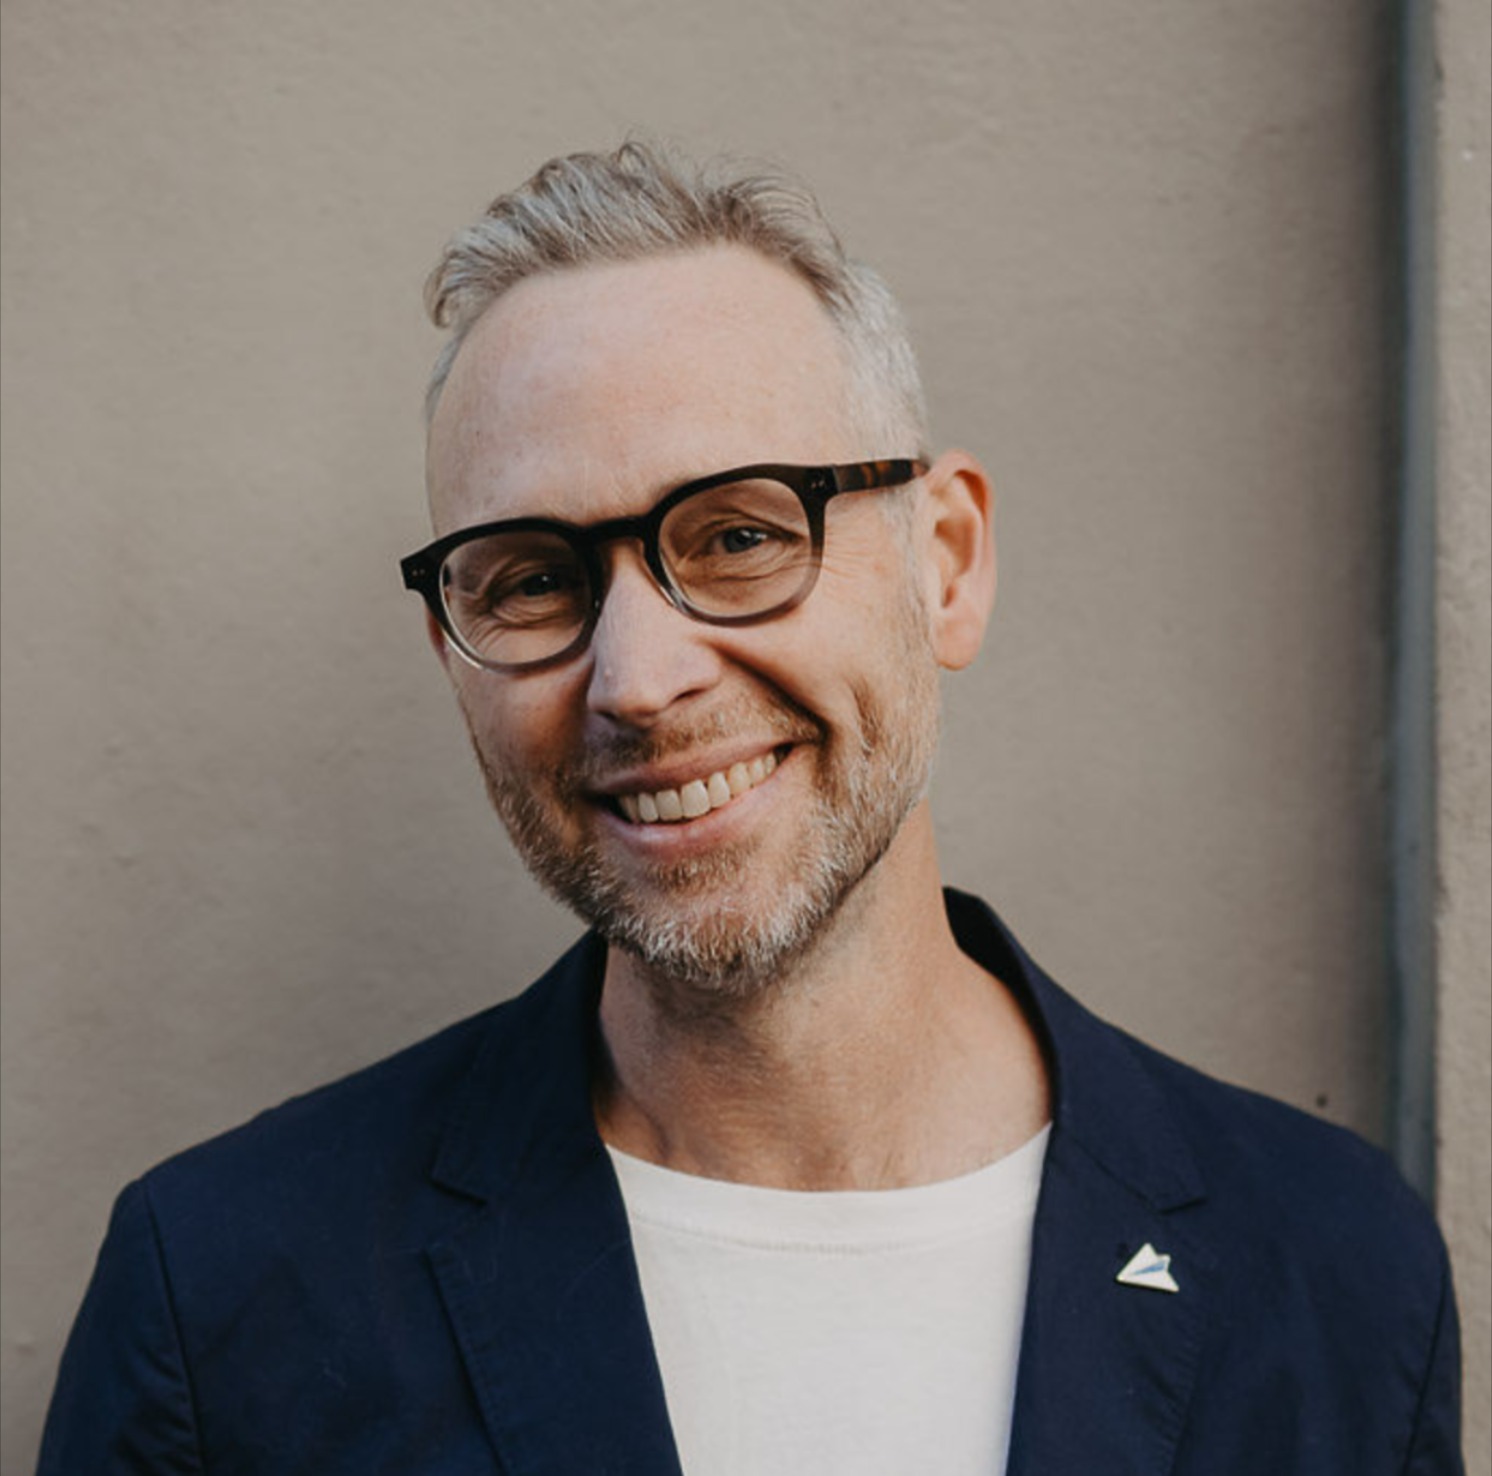
Järnmalmspellets från LKAB. Vid en jämförelse med andra producenter kan pellets se enhetliga ut men skiljer sig i bland annat kemi, porositet och storlek. Studien visar att hög mekanisk hållfasthet inte automatiskt innebär bäst prestanda under reduktionen.Fredric Alm
Järnmalmspellets ser vid första anblicken ut som en förhållandevis enhetlig råvara. Men bakom de små kulorna finns skillnader i kemisk sammansättning, porositet, storlek och mekanisk styrka som påverkar hur de beter sig inne i ugnen.
I den nya studien har forskare undersökt tio sorters kommersiella pellets från stora internationella leverantörer. Produkterna hade levererats till stålverk och var färdiga att använda, vilket ger studien en tydligare industriell koppling än försök med laboratorietillverkade pellets.
Leverantörerna och produktnamnen anges däremot inte. Studien kan därför inte användas för att jämföra enskilda bolag eller dra slutsatser om exempelvis LKAB:s produkter.
Hållfasthet räcker inte
Forskarna analyserade bland annat järnhalt, aluminiumoxid, magnesiumoxid, basicitet, porositet och pelletstorlek. Därefter testades pelletens tryckhållfasthet, sönderfall vid lågtemperaturreduktion, reducerbarhet och benägenhet att svälla.
Resultaten visar att en egenskap inte ensam kan avgöra kvaliteten. Den pellet som hade högst tryckhållfasthet i kallt tillstånd visade samtidigt sämre reducerbarhet och alltför stor svällning under reduktionen. En produkt kan alltså tåla transport och hantering väl men ändå uppträda mindre gynnsamt i ugnen.
Inom det undersökta materialet var en porositet på omkring 20 procent, relativt låg halt av magnesiumoxid och måttlig basicitet generellt förknippade med goda resultat. Forskarna pekar också ut ett storleksintervall på 9,5–12 millimeter som en lämplig kompromiss.
Större pellets hade bättre mekanisk hållfasthet och mindre problem med svällning. Mindre pellets reducerades däremot lättare och presterade bättre i försöken med sönderfall under reduktion. Vilken storlek som är bäst beror därför på vilka egenskaper processen prioriterar.
Pellets ersätter inte koks direkt
En viktig drivkraft bakom forskningen är att stålverk kan öka andelen pellets och minska användningen av sinter i masugnen. Pellets har vanligen jämnare storlek, högre järnhalt och bättre reducerbarhet än sinter. Dessutom kan utsläppen från själva sintringsanläggningen minska när mindre sinter behöver produceras.
Pellets ersätter däremot inte koks direkt. Koksen fungerar både som reduktionsmedel, bränsle och bärande material i masugnen. Pelletens egenskaper kan förbättra ugnens effektivitet och därmed minska bränslebehovet, men kolet har fortfarande en annan funktion i processen.
Studien visar också en intressant skillnad mellan reduktionsgaserna. Vid försök med kolmonoxid varierade reducerbarheten tydligt mellan pelletssorterna. Med vätgas nådde samtliga sorter en reduktionsgrad över 95 procent och skillnaderna mellan produkterna var betydligt mindre.
Det innebär inte att alla pellets automatiskt är lika lämpliga för industriell vätgasbaserad direktreduktion. För sådan användning behöver även bland annat sammanbakning, hållfasthet under reduktion, föroreningshalter och beteende i en kontinuerlig schaktugn bedömas.
Relevant för LKAB, men ingen produktjämförelse
Kopplingen till Sverige är tydlig. LKAB producerade 2025 omkring 86 procent av all järnmalm inom EU och beskriver pellets som en fortsatt viktig möjliggörare i stålindustrins omställning. Inom Hybrit har bolaget tillsammans med SSAB och Vattenfall dessutom visat att järnmalmspellets kan direktreduceras med vätgas till järnsvamp.
För LKAB och andra pelletsproducenter innebär utvecklingen att en jämn och processanpassad kvalitet blir minst lika viktig som hög järnhalt. Masugnar, gasbaserade direktreduktionsanläggningar och vätgasprocesser ställer delvis olika krav på råvaran.
Studien säger däremot inget om hur LKAB:s pellets placerar sig i förhållande till konkurrenternas. De tio produkterna är anonymiserade och skiljer sig åt på flera punkter samtidigt. Forskarna hade inte heller tillgång till leverantörernas temperaturer, tider och atmosfärer vid bränningen av pelletsen.
De statistiska modellerna ska därför ses som vägledning, inte som universella recept. Det tydligaste resultatet är snarare att ”hög kvalitet” inte är en enda egenskap. Den pellet som är starkast före ugnen behöver inte vara den som ger bäst process när reduktionen väl börjar.
Referens: Leonardo Tomas da Rocha, Seongkyu Cho, Jung-Ah Kim, Kyoung-Oh Jang och Sung-Mo Jung, ”Assessing Iron Ore Pellet Quality Parameters for Optimized Performance Across Pellet-Based Furnace Operations”, Journal of Sustainable Metallurgy, 2026. [OPEN ACCESS]
Tullar och mindre importkvoter förändrar den globala stålhandeln. För svenska producenter kan samma utveckling ge skydd på en marknad och försvåra försäljningen på en annan. Mathias Ternell på Jernkontoret ser en växande överkapacitet som grundproblemet. Med exempel från SSAB, Alleima och Suzuki Garphyttan beskriver han varför både produktionens placering och stålets egenskaper får betydelse.
Mathias Ternell, handelspolitisk direktör på Jernkontoret.Pia Nordlander, Bildn
När Mathias Ternell, handelspolitisk direktör på Jernkontoret, får frågan om stålhandeln håller på att delas upp i regionala block börjar han med det som driver länderna att resa nya handelshinder. Världens stålverk har kapacitet att tillverka betydligt mer än marknaden efterfrågar.
– Det är det som är det grundläggande problemet, att det finns en brutal obalans mellan utbud och efterfrågan. Det är pudelns kärna och hela problematiken, säger han.
OECD uppskattar det globala kapacitetsöverskottet till 640 miljoner ton 2025 och bedömer att det kan nå 745 miljoner ton 2028. Det är ett mått på skillnaden mellan produktionskapacitet och efterfrågan, inte ett lager av osålt stål.
Den kinesiska överkapaciteten har en lång förhistoria. Redan i mitten av 2000-talet övergick Kina till att bli nettoexportör av stål efter en snabb utbyggnad av industrin. Under det följande decenniet växte produktionskapaciteten snabbare än tillverkningen, och omkring 2015 stod överkapaciteten i centrum för internationella handelskonflikter. Dagens exporttryck är därmed en ny fas i ett problem som har byggts upp och återkommit under lång tid.
För Mathias Ternell är dagens situation en del av ett återkommande förlopp, eller strukturellt problem om man så vill, som har funnits i stålindustrin så länge han har varit med. När ett land industrialiseras, menar han, växer behovet av stål snabbt. Infrastruktur och industrier byggs ut, och stålverken växer med efterfrågan. Så småningom planar konsumtionen ut, och då behöver också produktionsapparaten anpassas. Mathias Ternell jämför med Sveriges stålkris på 1970- och 1980-talen, då industrin genomgick en omfattande omstrukturering.
Den kinesiska efterfrågan har enligt hans analys nu gått in i en mer varaktig avmattning. Landets omfattande kapacitetsutbyggnad har följts av en svagare inhemsk efterfrågan, vilket ökar trycket att sälja på andra marknader. Han är tydlig med att överkapaciteten finns i flera länder, men att Kinas storlek gör utvecklingen där särskilt betydelsefull.
Kvoter ska hålla handeln öppen
EU:s nya handelspolitiska åtgärd började tillämpas den 1 juli 2026. Den bygger på tullkvoter: bestämda mängder stål får importeras utan den extra tull som tas ut när kvoten är förbrukad. Den samlade årliga kvotvolymen är omkring 18,3 miljoner ton, cirka 47 procent mindre än kvoterna i 2024 års skyddssystem. För import utöver kvoterna är tullen 50 procent.
Jernkontoret har arbetat för den modellen. Mathias Ternell beskriver den som ett försök att förena stålanvändarnas behov av import med producenternas behov av skydd mot konkurrens som snedvrids av subventioner.
– Anledningen till att man använder just stålkvoter i stället för rena tariffer är att du med hjälp av en tullfri kvot kan upprätthålla normala handelsflöden, så att stålanvändare får det stål de behöver samtidigt som stålproducenter får det skydd de behöver.
Bakgrunden är enligt honom att subventionerad import har pressat ned kapacitetsutnyttjandet i Europas stålverk. När mindre stål tillverkas ska de fasta kostnaderna fördelas på färre ton. Det blir särskilt kännbart i en industri med stora anläggningar och höga fasta kostnader.
EU-rådet anger att kapacitetsutnyttjandet i EU:s stålindustri låg på 67 procent 2024. Den nya åtgärden ska möta den press som överkapacitet och handelsomledning skapar på den europeiska marknaden.
Mathias Ternell sätter stort hopp till regelverket, men sticker inte under stol med att flera praktiska frågor behöver lösas även om grundmodellen är beslutad.
– Det här är ett regelverk som är helt nytt i sitt slag och det behövs kalibrering och intrimning för att det ska få de effekter vi är ute efter.
Samma tullsats kan fungera olika
Även Storbritannien har skärpt importvillkoren. Sedan den 1 juli är de samlade tullfria kvotvolymerna 51 procent mindre än i det tidigare skyddssystemet, och tullen på import över kvoterna har höjts från 25 till 50 procent. Åtgärden gäller utvalda stålprodukter som kan tillverkas i landet.
Mathias Ternell ser en avgörande skillnad mellan sådana tullkvoter och USA:s tariffmodell med breda importtullar. En kvot lämnar utrymme för handel utan tilläggstullen. Därmed kan etablerade leveranser fortsätta, förutsatt att de ryms inom kvoten.
För Jernkontoret är det av stor vikt. Svensk stålindustri är beroende av kunder långt utanför hemmamarknaden, och Mathias Ternell vill se fler länder använda tullkvoter för att hantera överkapaciteten.
'Det är oerhört viktigt att vi kan ha en fortsatt fungerande handel för Sverige i stort. Sverige är ett handlande land'
Hur hög tullen över kvoten bör vara kopplar han till det stöd som han menar snedvrider konkurrensen. Hans argument är att tullen måste vara tillräckligt hög för att neutralisera subventionernas effekt. Det är också så han försvarar en nivå som annars kan framstå som mycket hög.
– Det är mycket värre om tullen är för låg, för då lyckas du inte neutralisera stödinnehållet i importen.
För en stålköpare är därför både tullsatsen och utrymmet inom den aktuella kvoten viktiga. En tull på 50 procent över kvoten innebär inte att varje leverans beläggs med den tullen. Men en mindre kvot begränsar hur mycket som kan komma in utan den.
Stålet söker nya vägar
Handelshindren tar samtidigt inte bort den globala överkapaciteten. När det blir svårare att sälja på en marknad ökar trycket att hitta andra kunder och andra vägar till marknaden.
Mathias Ternell pekar på att det inte räcker att följa den kinesiska exporten av färdiga produkter, exempelvis plåt, långa stålprodukter och rör. I den statistik han följer har den exporten bromsat in, samtidigt som exporten av göt och ämnen – som kan bearbetas vidare i ett annat land – har ökat.
Han beskriver också risken att sådana leveranser går via ett tredje land, där stålet exempelvis valsas innan det säljs vidare. Då blir frågan om stålets ursprung mer komplicerad än vilket land den färdiga produkten skickas från.
– Var föddes stålet någonstans?
Den frågan ligger bakom regler om ”melt and pour”, alltså var stålet först smältes och göts. EU:s nya regelverk innehåller bestämmelser om detta för att förbättra spårbarheten och motverka kringgående.
Att exporten byter form är däremot inte i sig ett bevis för att regler kringgås. Det Mathias Ternell pekar på är behovet av att följa stålet genom flera produktionssteg. En minskning av exporten av färdiga produkter behöver inte betyda att trycket från överkapaciteten har minskat lika mycket.
På rätt sida tullgränsen
För ett svenskt stålföretag beror effekten av handelshindren också på var tillverkningen finns. Mathias Ternell tar SSAB som ett tydligt exempel. Koncernen har stålverk i både Mobile i Alabama och Montpelier i Iowa och kan därmed försörja amerikanska kunder med stål tillverkat i USA.
– Det är ju alltid bra att vara på rätt sida tullgränsen, kommenterar han och konstaterar vidare att de amerikanska tullarna har bidragit till ett gynnsamt prisläge för producenter inne på marknaden, vilket också har gynnat SSAB:s amerikanska produktion. Samma handelshinder som försvårar för en exportör kan alltså vara en fördel för den del av en koncern som tillverkar lokalt.
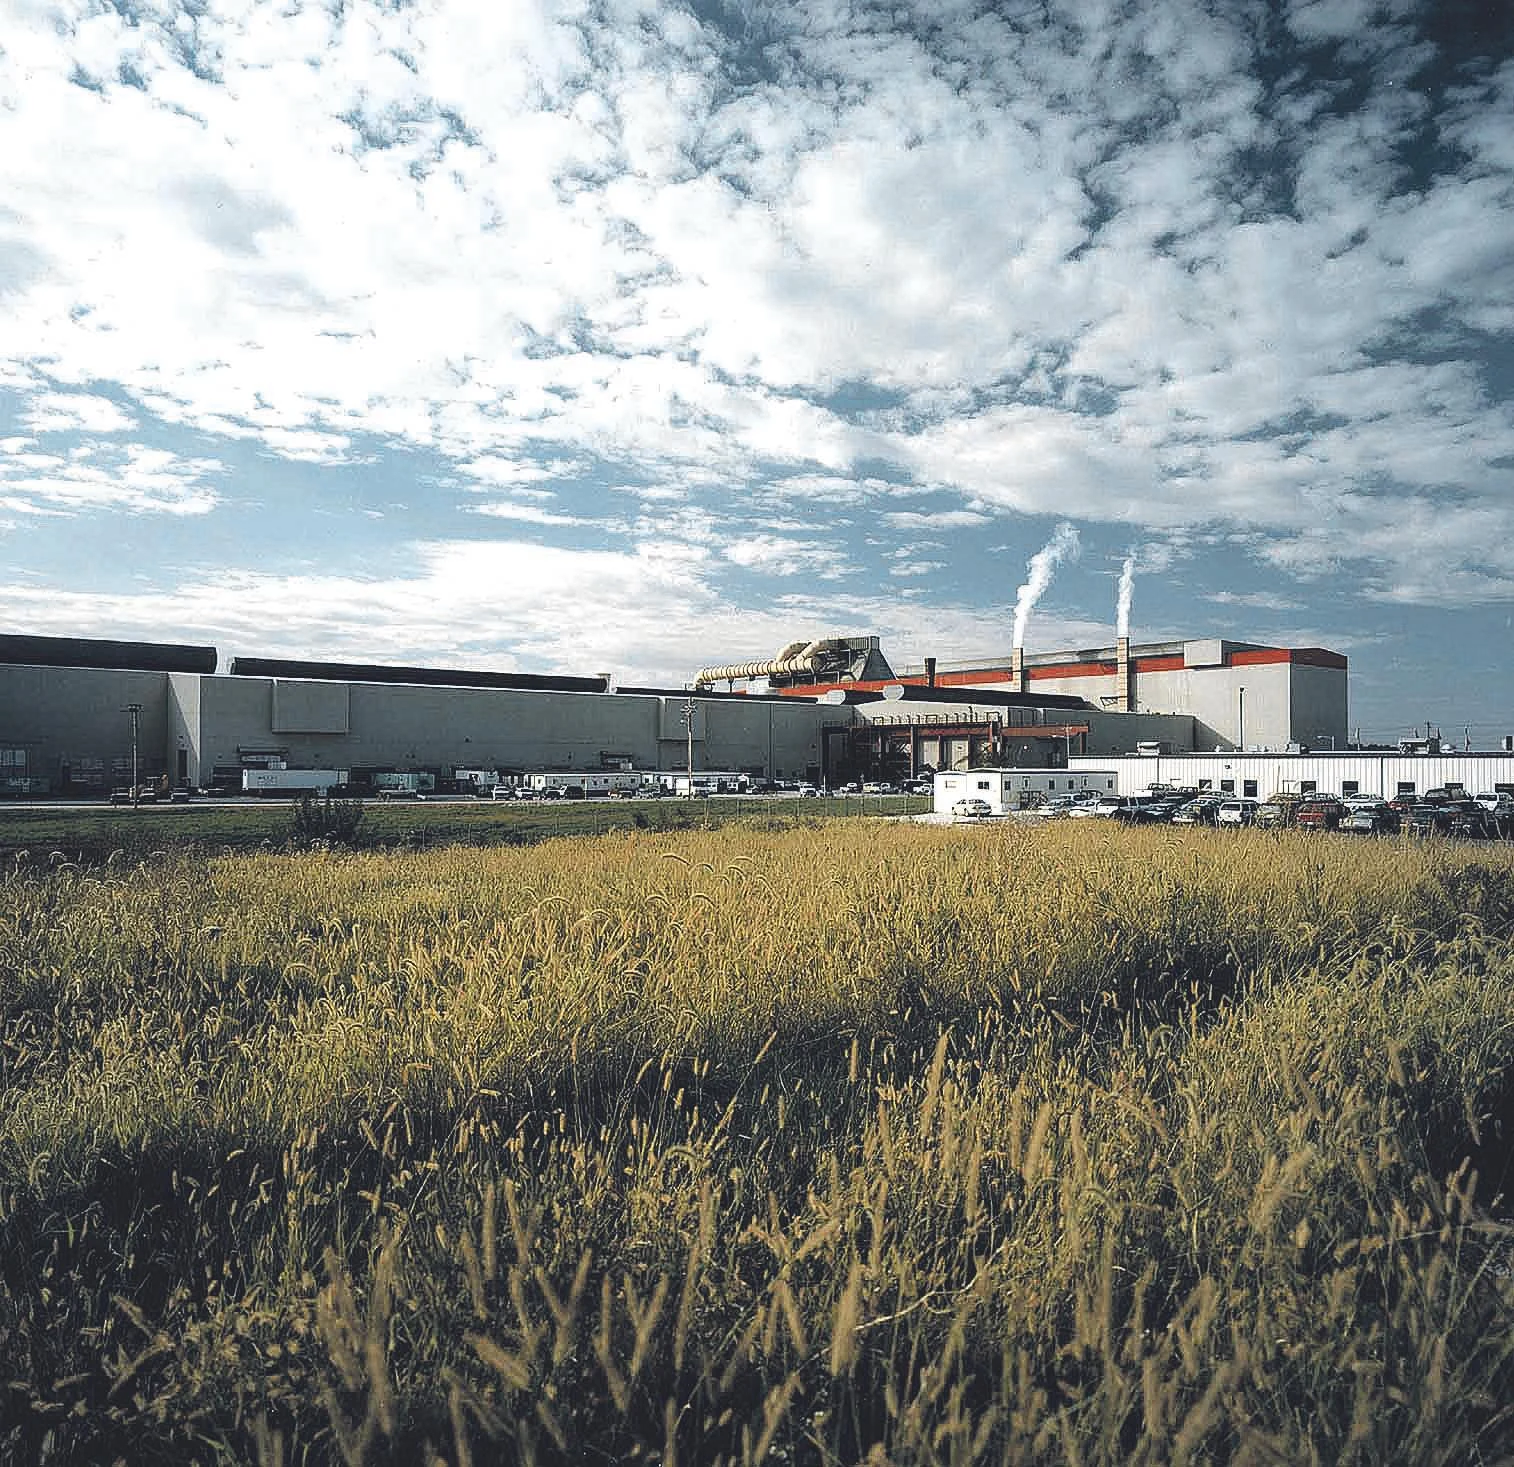
SSAB:s stålverk i Montpelier i Iowa, USA. Foto: SSAB.
Alleimas närvaro i Kina och Indien illustrerar ett liknande resonemang, även om bolagets investeringar har flera drivkrafter. I augusti meddelade Alleima en investering på cirka 220 miljoner kronor i Mehsana i Indien. Den ska öka kapaciteten för avancerade rör och tas i drift 2028. Företaget framhåller växande efterfrågan, kortare ledtider och närhet till kunderna.
I november 2025 invigde Alleima också en ny anläggning för kallbearbetning av rör i Zhenjiang i Kina. Investeringen på 255 miljoner kronor fördubblar enligt bolaget kapaciteten i landet och ska stödja försäljningen både i Kina och på andra asiatiska marknader. Satsningen annonserades redan 2023.
Investeringarna visar hur produktion kan placeras närmare regionala kunder. Mathias Ternells poäng är att en sådan närvaro också kan ge fördelar när handelshindren ökar. Däremot går det inte att utifrån investeringarna dra slutsatsen att hela produktionskedjan finns inom ett land eller att alla leveranser blir opåverkade av tullar.
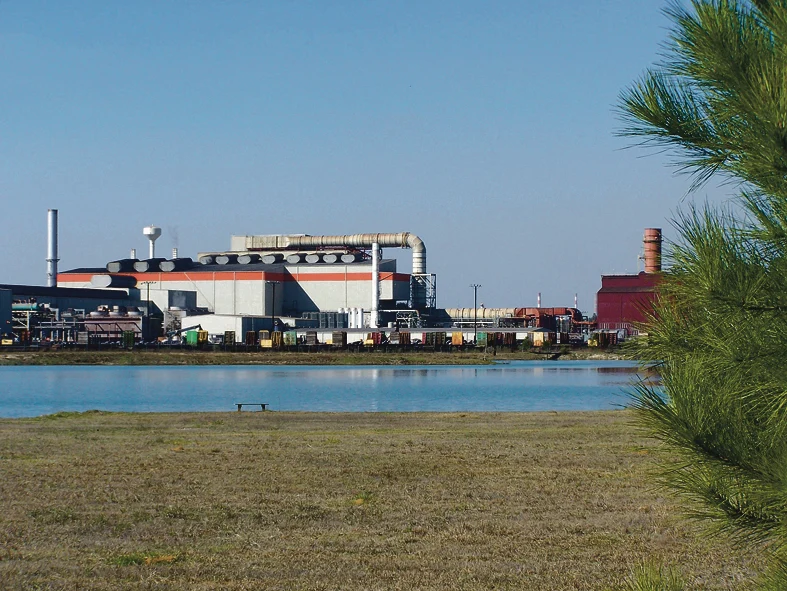
SSAB:s stålverk i Mobile i Alabama, USA. Foto: SSAB.
Specialiseringen kräver export
Alla svenska producenter har inte ett internationellt nät av tillverkningsanläggningar. Mathias Ternell lyfter Uddeholm, som tillverkar stål i Hagfors och säljer till kunder över hela världen. För sådana företag är tillgången till exportmarknader avgörande.
Han beskriver en skillnad mellan tillverkning av stora volymer mer standardiserat stål, där närmarknaden ofta väger tungt, och den svenska industrins inriktning på specialiserade produkter. För en nischad producent kan kunder i USA och Asien vara minst lika viktiga som de europeiska.
Det är ett skäl till att Jernkontoret driver frågan om tullkvoter. Ett handelssystem som förutsätter egen tillverkning på varje större marknad passar dåligt för företag som koncentrerar en avancerad produktion till en plats och säljer globalt.
Specialiseringen kan samtidigt ge en stark position hos kunderna. Mathias Ternell nämner Suzuki Garphyttans ventilfjädertråd som exempel. Han beskriver ett stål med mycket höga krav på renhet och kvalitet, eftersom fjädrarna ska tåla en enorm mängd upprepade rörelser i en motor.
Här är materialets egenskaper avgörande för kundens produkt. Mathias Ternell lyfter företaget som ett exempel på svensk spetskompetens med en internationell marknad. Han gör däremot ingen bedömning av vilka tullar eller eventuella undantag som gäller för Suzuki Garphyttans leveranser.
Exemplet visar varför diskussionen om stålhandel behöver rymma skillnaderna mellan produkter. Tillgången till ett visst specialstål kan vara viktig för en tillverkare även när det globalt finns betydligt mer kapacitet än efterfrågan.
Överkapaciteten måste minska
För Mathias Ternell återstår den svåraste frågan också om tullkvoterna fungerar som avsett. De kan skydda en marknad mot effekterna av överkapaciteten och samtidigt ge utrymme för fortsatt handel. Men de anpassar inte automatiskt världens stålverk till den efterfrågan som finns.
Att minska kapaciteten under en kris är smärtsamt och möter motstånd, menar han. Ändå ser han en sådan anpassning som nödvändig även i de länder som nu har byggt upp för stor produktionsförmåga.
– Den här obalansen är brutal och det kräver att utbudet globalt måste ner och anpassas till den globala efterfrågan.
För svensk stålindustri löper därmed två behov parallellt: rimliga konkurrensvillkor i Europa och fortsatt tillgång till kunder ute i världen. SSAB:s amerikanska stålverk, Alleimas asiatiska rörtillverkning och Suzuki Garphyttans specialiserade tråd visar hur olika förutsättningarna kan vara. Var stålet tillverkas spelar roll, men också vad det används till och hur svårt det är för kunden att ersätta.
Tre månader efter att Stegra stängde en finansieringsrunda på 1,4 miljarder euro behöver bolaget åter söka kapital. En hundradagarsgranskning visar att kostnaden för att färdigställa stålverket i Boden är väsentligt högre än ägarna bedömde i juni. Samtidigt tar Håkan Buskhe över som vd efter Henrik Henriksson.
Mats Janson
2 oktober,
2026
•
4 minuters läsning
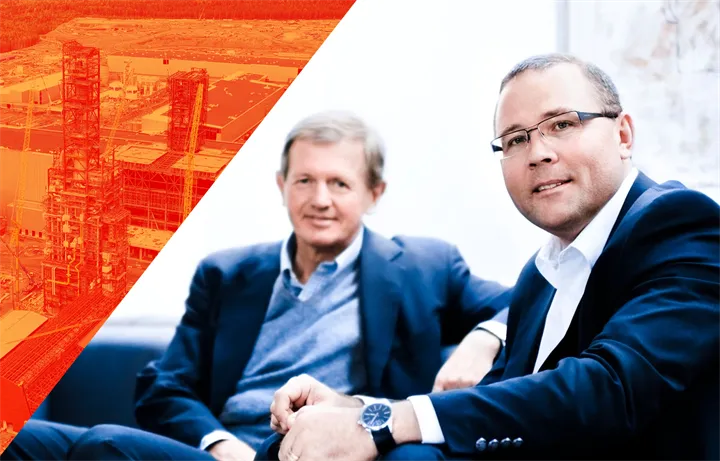
Marcus Wallenberg och Håkan Buskhe tillsammans på Saab.Peter Karlsson, samt foto från Stegra
I veckans Utblick undersöker TripleM vem som ska betala för stålindustrins klimatomställning. Stegras nya besked ger frågan en högaktuell svensk illustration.
När den Wallenbergledda ägargruppen slutförde en finansieringsrunda på 1,4 miljarder euro, motsvarande drygt 15 miljarder kronor, i juni uppgav Stegra att pengarna skulle göra det möjligt att färdigställa och driftsätta anläggningen i Boden.
Den nya styrelsen har därefter ägnat sina första hundra dagar åt att granska bolaget och projektet tillsammans med externa rådgivare. Slutsatsen är att ytterligare kapital behövs och att den beräknade kostnaden för att slutföra bygget är väsentligt högre än vad som antogs när finansieringen stängdes.
Stegra förklarar kostnadsökningen främst med inflation och stora kostnader för att åter skala upp arbetet efter den längre neddragningen tidigare under året.
Ny finansieringsfråga efter tre månader
Stegra anger inte hur mycket mer kapital som behövs. Bolaget uppger att de största ägarna är positivt inställda till att delta i arbetet med att säkra finansieringen, men beskedet innehåller inga bindande åtaganden.
Samtal förs med aktieägare, långivare, samarbetspartner och andra intressenter. Styrelsen ser också större möjligheter än tidigare att använda outsourcing och partnerskap för att förbättra projektets kostnadsläge.
Styrelseordförande Leif Johansson menar att genomgången har gett ägarna en mer fullständig bild av varje investering, hur långt arbetet har kommit och vad det hittills har kostat.
– Finansieringsbehovet är större än vi hade hoppats, men vi har en robust plan för att färdigställa projektet, säger Leif Johansson i pressmeddelandet.
Det nya kapitalbehovet innebär inte att finansieringsrundan från juni har fallit. Den slutfördes med stöd från nya och befintliga investerare och godkändes av hela långivargruppen. Stegra fick också fortsatt tillgång till outnyttjade kreditfaciliteter från finansieringen 2024.
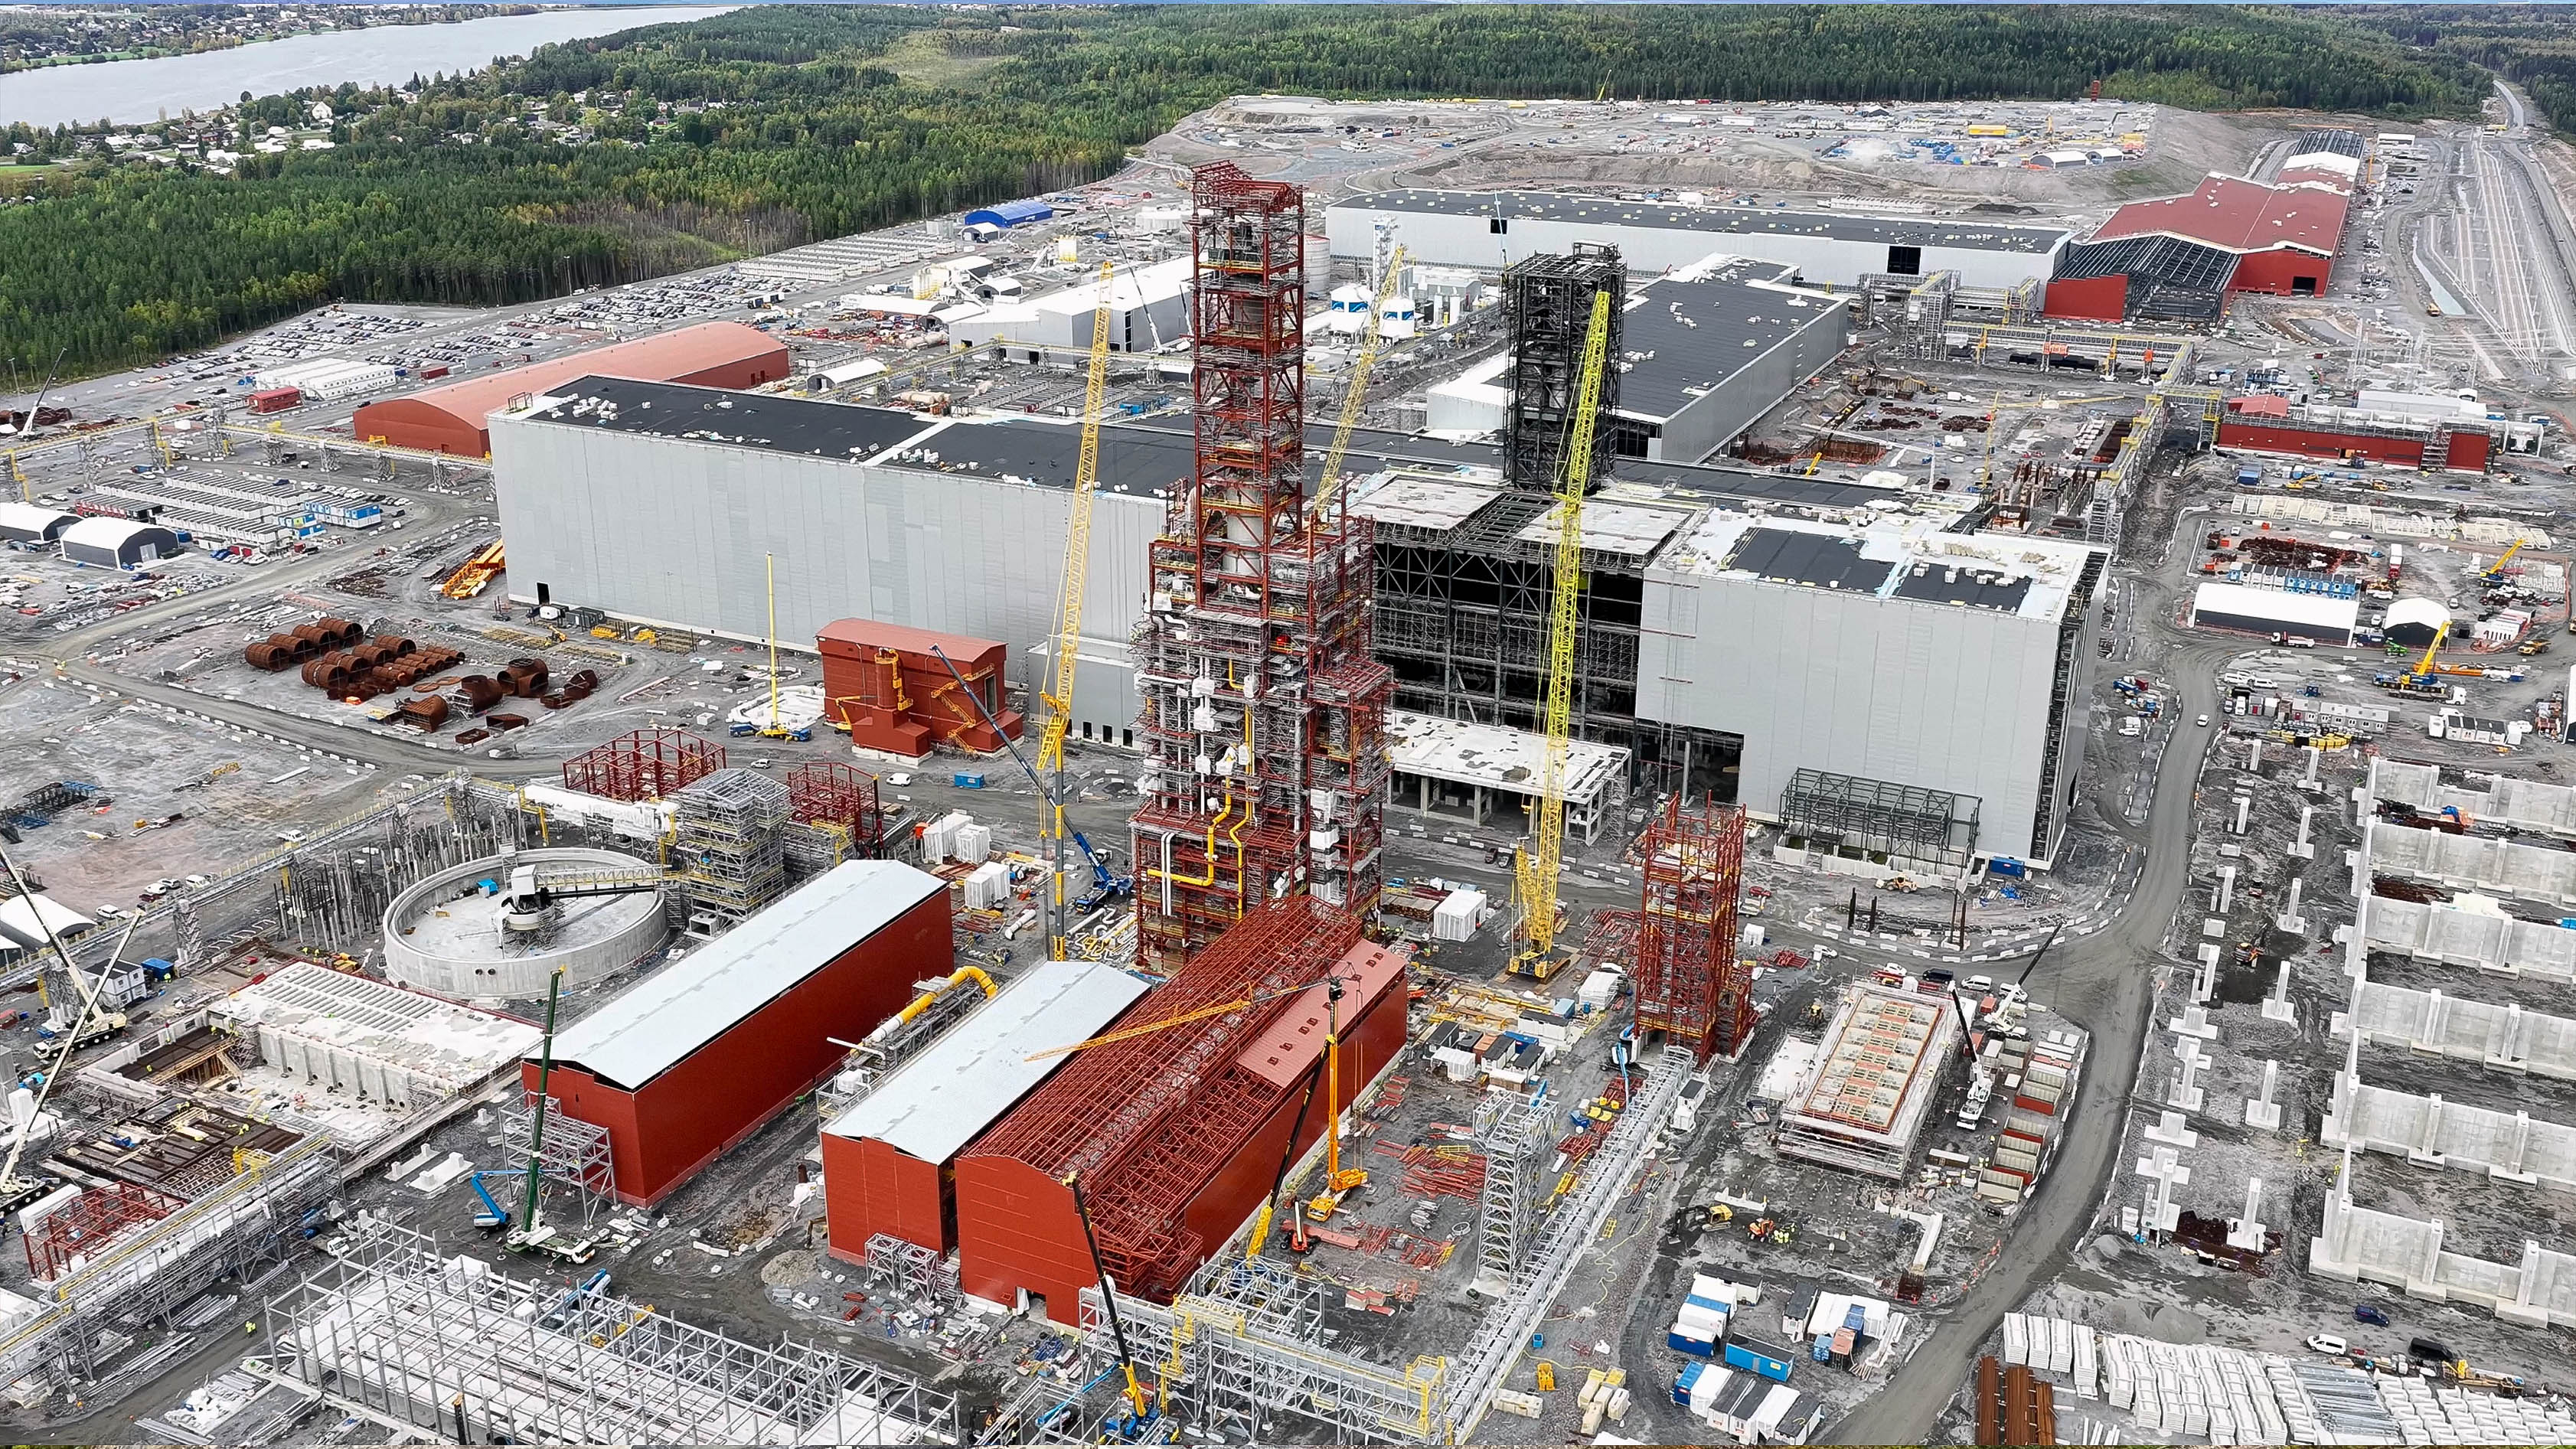
Stegra söker ytterligare kapital sedan en granskning visat att kostnaden för att färdigställa stålverket i Boden blivit högre än ägarna räknade med i juni.Stegra
Men beskedet visar att rundan inte slutligt löste finansieringen av hela bygget. Den viktiga skillnaden är alltså mellan att ha stängt ett finansieringspaket och att ha säkrat tillräckligt med pengar för samtliga återstående kostnader.
Buskhe får ansvar för färdigställandet
Samtidigt byter Stegra vd. Håkan Buskhe tillträder den 1 november och lämnar då styrelsen för att ta det operativa ansvaret. Han har tidigare varit vd för Saab och har under senare år haft ledande roller inom Wallenbergsfären.
Henrik Henriksson lämnar vd-posten men ska medverka i överlämningen och därefter fortsätta som rådgivare. Enligt Leif Johansson har Henrik Henriksson byggt Stegra från en idé till ett av Europas viktigaste industriprojekt, medan Håkan Buskhes erfarenhet av att leda stora industriverksamheter genom förändringar är vad bolaget behöver i genomförandefasen.
Ledningsförändringen förstärker bilden av att den Wallenbergledda ägargruppen tar ett mer direkt ansvar för projektet. Konsortiet blev ledande ägare genom finansieringsrundan i juni, Leif Johansson övertog ordförandeposten och Håkan Buskhe valdes då in i styrelsen.
I en kommentar i Dagens industri beskriver Torbjörn Isacson utvecklingen som att Wallenbergsfären nu tvingas ta ett ännu starkare grepp. Han bedömer att projektet hade varit dödsdömt utan dess kapital och industriella tyngd. Det är en analys, inte en uppgift som Stegra själv bekräftar.
Tidplanen behöver förtydligas
Stegra uppger att tidsplanen för den gröna stålproduktionen ligger fast och att arbetet i Boden fortsätter. Leverantörs- och kundåtaganden ska inte ha förändrats.
Samtidigt anges inget datum för produktionsstarten i det nya beskedet. Bolaget har tidigare kommunicerat en start omkring årsskiftet 2026–2027, men när finansieringen stängdes i juni sades tidsplanen fortfarande vara under översyn. Vad den nu bekräftade tidsplanen innebär i praktiken behöver därför förtydligas.
Den första utbyggnadsetappen är dimensionerad för omkring 2,5 miljoner ton stål per år. Anläggningen ska integrera vätgasproduktion, direktreduktion av järnmalm och ståltillverkning i ljusbågsugnar. Stegra räknar med att processen kan minska utsläppen med upp till 95 procent jämfört med traditionell masugnsbaserad produktion.
Bolaget framhåller att affärsplanen fortfarande är stark och att ägarnas tilltro till marknadsmöjligheterna har ökat. Det nya beskedet förändrar ändå riskbilden: bara tre månader efter en av Europas största privata industrifinansieringar saknas åter ett offentliggjort svar på hur mycket anläggningen kommer att kosta och vem som ska finansiera återstoden.
De viktigaste följdfrågorna är därför hur stort kapitalbehovet är, hur det ska fördelas mellan befintliga ägare, nya investerare och långivare samt när produktionen faktiskt kan börja.
Core-template använder cookies för att förbättra din användarupplevelse, för att ge underlag till förbättring och vidareutveckling av hemsidan samt för att kunna rikta mer relevanta erbjudanden till dig.
Läs gärna vår personuppgiftspolicy. Om du samtycker till vår användning, välj Tillåt alla. Om du vill ändra ditt val i efterhand hittar du den möjligheten i botten på sidan.