Vem betalar för stålets omställning?
Det finns kunder som beställer stål med lägre klimatavtryck. Men vägen från enskilda leveransavtal till en bred marknad är fortfarande osäker. I Frankrike går ArcelorMittal vidare med omställningen i Dunkerque med hjälp av investeringsstöd och ett långsiktigt elavtal. Samtidigt växer den kolbaserade ståltillverkningen i Indien. Frågan är hur kostnaden för utsläppsminskningarna ska fördelas.
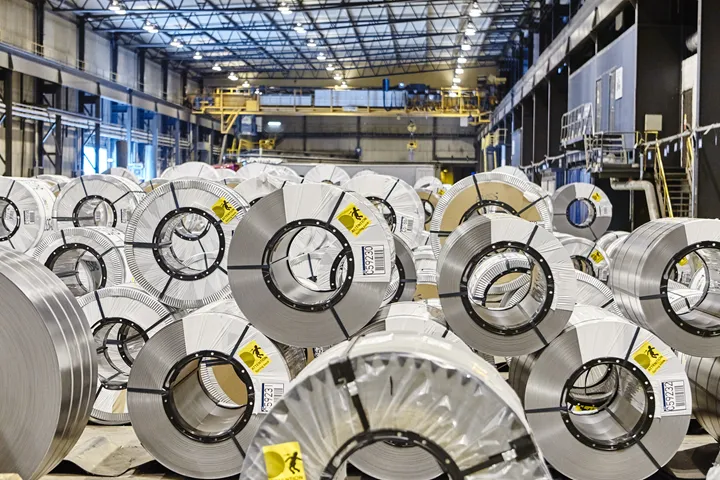
När ArcelorMittal i februari bekräftade investeringen i en ny ljusbågsugn i Dunkerque pekade bolaget på flera förutsättningar som hade fallit på plats. Förändrade europeiska handelsvillkor och EU:s klimattull CBAM var två. Ett långsiktigt avtal med EDF, det franska statliga energibolaget, om konkurrenskraftig el med låga utsläpp var en annan.
Investeringen är på 1,3 miljarder euro. Enligt ArcelorMittal ska stöd genom det franska systemet för energieffektiviseringscertifikat motsvara hälften av beloppet. Ugnen planeras tas i drift 2029 och få en årlig kapacitet på två miljoner ton, motsvarande omkring 80 procent av den planerade kapaciteten i SSAB nya stålverk med två ljusbågsugnar i Luleå.
Dunkerque visar därmed att omställningen kräver mer än en kund som föredrar ett klimatsnålare material. Finansieringen av anläggningen, energikostnaden och konkurrensvillkoren påverkar tillsammans möjligheten att producera det.
Projektet visar också varför begreppen behöver hållas isär. ArcelorMittal räknar med omkring två tredjedelar lägre koldioxidutsläpp än vid masugnsproduktion, med en blandning av skrot, järnsvamp och flytande råjärn som insatsmaterial. Det är en betydande minskning, men inte utsläppsfri ståltillverkning.
Kunderna finns
Det finns konkreta exempel på internationella kunder som vill köpa stål med lägre utsläpp. Mercedes-Benz beskriver i en uppdatering från september ett leveransavtal med Stegra om cirka 50 000 ton per år till sina europeiska pressverk. Avtalet tecknades 2023, och materialet ska införas när nödvändiga kvalificeringsprocesser är klara.
Biltillverkaren uppger också att stål med lägre klimatavtryck, tillverkat av återvunnet material, redan används i fyra seriemodeller. Det visar att klimategenskaper har börjat påverka materialvalen i faktisk produktion.
Men ett leveransavtal besvarar inte hela frågan om betalningsviljan. Mercedes-Benz redovisar inget pris i sin beskrivning. Avtalet belägger efterfrågan, men säger inte hur stort prispåslag kunden accepterar eller hur kostnaden fördelas vidare till bilköparen.
Internationella energiorganet IEA beskriver i rapporten Demand and Supply Measures for the Steel and Cement Transition en marknad där högre kostnader och osäker efterfrågan bromsar utvecklingen. Organisationen pekar därför på behovet av åtgärder som hjälper de första marknaderna för material med mycket låga utsläpp att växa. Enskilda företags klimatambitioner behöver omsättas i beställningar som producenter och finansiärer kan räkna med.
Klimattull ger inga beställningar
CBAM ska enligt EU-kommissionen göra att priset på import bättre återspeglar utsläppen från tillverkningen. Mekanismen, som omfattar bland annat järn och stål, gick in i sin definitiva fas den 1 januari 2026 och kompletterar EU:s utsläppshandel. Det här kan förbättra konkurrensvillkoren för produktion med lägre utsläpp. Men en kostnad på utsläppsintensiv import är inte samma sak som en beställning på en viss mängd mer klimatneutralt stål. För ett nytt stålverk återstår alltså frågan om vilka kunder som ska köpa varorna och på vilka villkor.
Här kan offentlig upphandling och privata inköpskrav få en annan funktion. I Breakthrough Agenda Report 2025 framhåller IEA att åtaganden om framtida inköp kan minska risken i tidiga investeringar och hjälpa ny teknik att nå större skala. Offentliga inköp pekas ut som ett viktigt verktyg.
Avgörande är att ambitionerna blir konkreta leveransavtal. Krav på lägre utsläpp i exempelvis byggande och infrastruktur kan ge producenter en tydligare framtida marknad, men då måste kraven också styra vad som faktiskt köps.
Vad betalar kunden för?
För att en kund ska betala mer måste utsläppsminskningen också gå att förstå och jämföra.
Det är en huvudfråga i ResponsibleSteels rapport Global Steel Decarbonisation: From complexity to coherence, publicerad i juli. Organisationen jämför bland annat EU och Indien och pekar på skillnader i definitioner, utsläppsberäkningar och hantering av återvunnet material.
Enligt ResponsibleSteel kan sådana skillnader försvåra handel och göra investeringar mer osäkra. Om två leverantörer räknar på olika sätt blir det svårare för köparen att avgöra vad ett lägre redovisat klimatavtryck faktiskt betyder.
Organisationen efterlyser därför mer samstämmiga beräkningsmetoder, bättre spårbarhet och större möjlighet att använda oberoende verifierade uppgifter över nationsgränserna. En fungerande marknad behöver både köpare och trovärdiga sätt att skilja produkterna åt.
Indien ökar kolbehovet
Samtidigt följer den globala ståltillverkningen flera olika utvecklingsspår.
I Coal Mid-Year Update 2026 bedömer IEA att Indien blir den viktigaste drivkraften bakom den ökade efterfrågan på metallurgiskt kol, alltså kol som används i järn- och ståltillverkning. Merparten av landets ökade stålproduktion väntas komma från masugnar och syrgaskonvertrar, där kol och koks används för att framställa råjärn som sedan förädlas till stål.
Indiens växande stålbehov står inte i motsats till den globala överkapaciteten. Efterfrågan utvecklas olika i olika länder, och Indien bygger ut sin egen produktion för att möta ett större inhemskt behov. Därmed kan ny kapacitet tillkomma samtidigt som det redan finns ett betydande kapacitetsöverskott i världen.
Det innebär att europeiska utsläppsminskningar sker parallellt med en fortsatt utbyggnad av kolberoende produktion på en annan stor marknad. Däremot ger det inte stöd för att beskriva all global kapacitetsökning som kolbaserad.
Frågan om vem som ska betala får därför olika svar på olika marknader. IEA pekar på en kombination av efterfrågeskapande åtgärder och ekonomiskt stöd, bland annat offentlig upphandling och kontrakt som täcker delar av kostnadsskillnaden mellan ny och konventionell produktion.
Sammantaget visar exemplen att marknaden finns, men ännu inte bär hela omställningen. Kunder kan bidra genom långsiktiga beställningar och högre materialpriser. Offentliga styrmedel kan minska investeringsrisken och göra utsläppen dyrare. Hur dessa delar kombineras avgör om nästa projekt stannar vid en avsiktsförklaring eller blir ett stålverk som faktiskt byggs.
Läs mer och ladda ner rapporterna
- IEA: Demand and Supply Measures for the Steel and Cement Transition (2025), PDF. Om kostnader, investeringsrisker och styrmedel som kan skapa en marknad för stål och cement med mycket låga utsläpp.
- IEA: Breakthrough Agenda Report 2025, PDF. Om internationellt samarbete för industriell omställning, bland annat inköpsavtal för järn med mycket låga utsläpp.
- IEA: Coal Mid-Year Update 2026, PDF. Om den globala kolmarknaden och prognoserna för 2026–2027, inklusive den indiska stålindustrins växande kolbehov.
- ResponsibleSteel: Global Steel Decarbonisation: From complexity to coherence (2026). Rapportsida med nedladdningslänk. Jämför bland annat EU och Indiens styrmedel och diskuterar gemensamma definitioner, utsläppsberäkningar och spårbarhet.