Nussir får ny ägare, men byggpengarna återstår
ACG Metals köper bolaget bakom den norska koppargruvan Nussir för 220 miljoner dollar. Men köpeskillingen betalas med aktier och tillför inte gruvbygget några nya pengar. Omkring 126 miljoner dollar återstår fortfarande att finansiera innan projektet kan nå den planerade produktionsstarten 2028.
TripleM har tidigare rapporterat att Nussir är ett av de norska projekt som EU har gett strategisk status enligt förordningen om kritiska råmaterial. Då var frågan vad statusen faktiskt skulle ge i form av kapital, tillstånd och kundavtal.
Nu kommer ett första konkret svar. Nussir får en ny tänkt huvudägare och tillgång till ett nytt bygg- och driftteam, men finansieringsfrågan är fortfarande inte löst.
Det Londonnoterade gruvbolaget ACG Metals ingick den 3 november avtal om att köpa samtliga aktier i Blue Moon Norway från kanadensiska Blue Moon Metals. I bolaget ingår en ägarandel på 94,52 procent i Nussir samt andra norska utvecklingsprojekt.
Köpeskillingen anges till 220 miljoner dollar, men affären är helt aktiebaserad. Blue Moon Metals ska få omkring 8,85 miljoner nyemitterade ACG-aktier och därmed äga 27,6 procent av det utvidgade bolaget före full utspädning. Det innebär att säljaren behåller en betydande indirekt exponering mot Nussir i stället för att lämna projektet mot kontant betalning.
Den viktiga skillnaden är att de 220 miljonerna värderar de tillgångar som byter ägare. De utgör inte ny finansiering till själva gruvbygget.
Mer än hälften av investeringen återstår
ACG bedömer att omkring 84 miljoner dollar av Nussirs initiala investeringsbehov kommer att ha förbrukats när affären slutförs. Därefter återstår cirka 126 miljoner dollar, alltså omkring 60 procent av den redovisade bygginvesteringen.
Bolaget uppger att flera finansieringsförslag utvärderas och att de tillsammans kan täcka hela det återstående kapitalbehovet. Lösningen kan omfatta en refinansiering av befintliga nordiska obligationer och stödjas av framtida kassaflöden från ACG:s guld-, silver-, koppar- och zinkgruva i Gediktepe i Turkiet.
Något bindande finansieringspaket för Nussir har emellertid inte presenterats. Det framgår inte heller vilka räntor, säkerheter, ägarandelar eller andra villkor som de aktuella förslagen skulle medföra.
ACG behöver ingen samtidig kapitalanskaffning för att genomföra själva förvärvet. Det säger dock mer om konstruktionen av ägarbytet än om finansieringen av gruvan, eftersom köpeskillingen betalas med nyemitterade aktier. Först när ett finansieringsavtal för de återstående 126 miljonerna har undertecknats går det att bedöma om kapitalet räcker hela vägen till produktion.
Bygget har kommit i gång
Nussir är inte längre ett tidigt prospekteringsprojekt. Underjordsarbetena inleddes sommaren 2025 och fullskalig gruvkonstruktion påbörjades våren 2026. Ett kontrakt för byggandet av processanläggningen har tilldelats norska Momek, och uppdaterade planer för gruvdrift och avfallshantering har godkänts av myndigheterna.
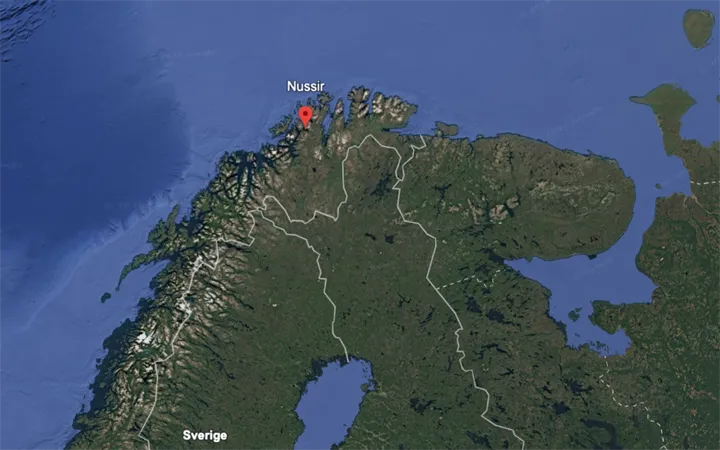
Den planerade underjordsgruvan ligger vid Repparfjorden i Finnmark och omfattar kopparfyndigheterna Nussir och Ulveryggen. Malmen ska malas och behandlas genom flotation i en anläggning med planerad kapacitet på omkring två miljoner ton per år. Resultatet blir ett kopparkoncentrat med guld och silver som biprodukter.
ACG räknar med en genomsnittlig produktion på cirka 18 400 ton kopparekvivalenter per år under perioden 2029–2033. (Kopparekvivalenter är ett beräkningsmått där värdet av bland annat guld och silver räknas om till motsvarande mängd koppar.)
Bolagets nuvarande plan är att det första koncentratet ska produceras under första halvåret 2028. Det är något senare än den genomförbarhetsstudie som Blue Moon presenterade i april 2026, där produktionsstarten placerades i december 2027. ACG har inte beskrivit förändringen som en formell försening, men den nya tidplanen ger projektet ett större utrymme för finansiering, byggnation och driftsättning.
Ny ägare ska ta med sig byggkompetens
ACG:s industriella argument är att Nussir kan dra nytta av erfarenheter från Gediktepe som, enligt ACG, ska nå full kommersiell produktion under första kvartalet 2027.
Tanken är att projektledning, inköp och teknisk kompetens därifrån ska användas även i Norge. Det kan vara en reell fördel för ett projekt som nu går in i den kostnadskänsliga byggfasen. ACG får samtidigt två gruvor med växande kopparexponering och hoppas bredda sin investerarbas genom ytterligare börsnotering och möjlig framtida kvalificering för brittiska aktieindex.
Men upplägget förutsätter att Gediktepe utvecklas enligt plan och börjar generera de kassaflöden som ACG räknar med. Därmed kopplas Nussirs finansieringsförmåga delvis till upprampningen vid en annan gruva i ett annat land.
Affären är ännu inte genomförd
Ägarbytet är dessutom villkorat. ACG:s aktieägare behöver godkänna emissionen av de nya aktierna och relevanta myndighetstillstånd måste erhållas. Befintlig finansiering från Hartree ska återbetalas, medan garantier och säkerheter kopplade till Hartrees avtal om köp av kopparkoncentrat behöver föras över eller frigöras.
Aktieägare som representerar 80,7 procent av ACG:s kapital har lämnat bindande löften om att stödja de nödvändiga besluten. Det erforderliga stödet är 75 procent, vilket talar för ett godkännande, men affären är inte slutförd förrän samtliga villkor är uppfyllda. Målet är att stänga transaktionen senast den 30 november, med den 15 december som sista avtalsdag.
Konflikterna följer med gruvan
Ägarbytet förändrar inte heller de långvariga konflikterna kring projektet. Nussir har tillstånd att deponera anrikningssand i Repparfjorden. Den uppdaterade utsläppstillåtelsen medger ett omfattande undervattensdeponi, samtidigt som Havforskningsinstitutet och miljöorganisationer har varnat för påverkan på fjordens ekosystem.
Sametinget och berörda renbetesdistrikt har motsatt sig gruvan med hänvisning till de samlade ingreppen i områden som används för renskötsel. Gruvbolaget och norska staten har å sin sida framhållit att tillstånden gäller och att verksamheten omfattas av villkor och miljöövervakning.
Tillståndsrisken kan ändå inte betraktas som helt avförd. Efter den norska Høyesteretts dom om havsdeponeringen vid Engebø har klimat- och miljödepartementet uppgett att det ska följa upp frågan om avgörandet också kan få betydelse för Nussirs tillstånd i Repparfjorden. Tillståndet gäller fortfarande, men den rättsliga utvecklingen kring norska havsdeponier fortsätter.
Samma finansieringsfråga i ett nytt skede
TripleM har nyligen rapporterat om hur likviditetskrisen tvingade Engebø att stoppa gruvdriften trots att anläggningen redan var byggd och produktionen hade börjat. Nussir befinner sig tidigare i utvecklingen, men de båda projekten visar på samma skillnad: en mineraltillgångs långsiktiga värde är inte detsamma som tillgången till pengar för nästa bygg- eller driftsfas.
Nussirs strategiska EU-status har inte automatiskt finansierat projektet. Den nya affären kan ge gruvan en ägare med större operativ plattform och nya kontakter på kapitalmarknaden, men den flyttar också risk till en koncern där flera produktions- och tillväxtplaner ska lyckas samtidigt.
Den avgörande nyheten kommer därför inte när ägarbytet genomförs, utan när ACG kan visa vem som tillhandahåller de återstående 126 miljonerna – och på vilka villkor.
Tidigare på TripleM: EU-status räcker inte för råvaruprojekten · Likviditetskrisen stoppar Engebø